Estudio de la fiscalización algorítmica: bases en México
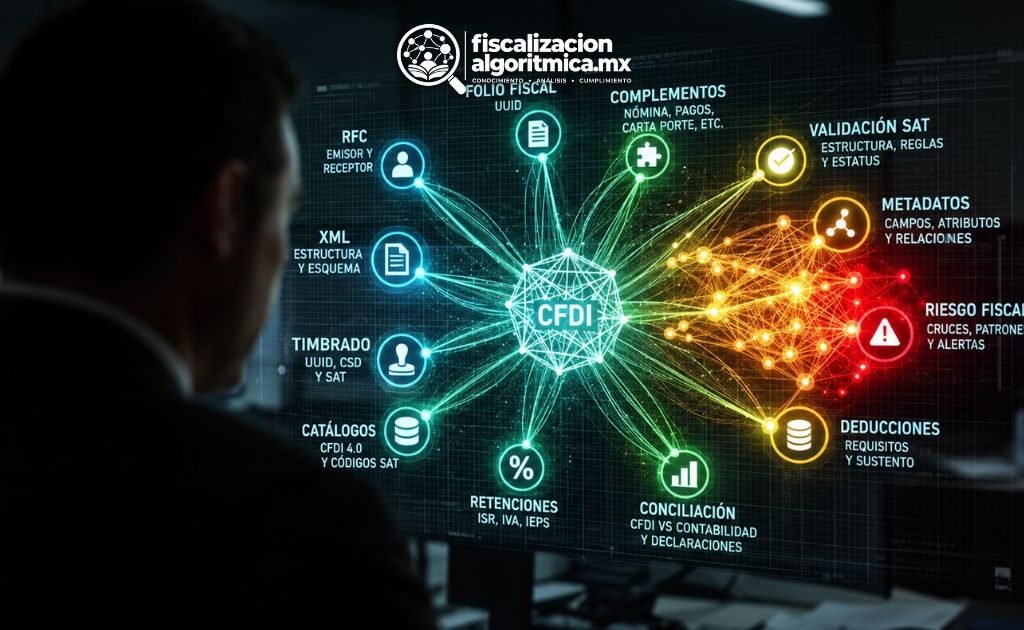
El estudio de la fiscalización algorítmica examina cómo la información de las operaciones se convierte en un resultado de análisis y cómo utiliza ese resultado la autoridad fiscal. Para el abogado y el contador, el recorrido comienza en el hecho económico y termina en la justificación del acto.
¿Qué debe revisarse cuando una clasificación señala un riesgo? El origen del dato, el criterio que produjo la clasificación y la atribución ejercida. Cada elemento requiere documentación propia; confundirlos impide localizar el error y preparar una respuesta.
El estudio de la fiscalización algorítmica como agenda
El anuncio del SAT sobre analítica de grafos y aprendizaje automático ofrece un punto de partida institucional. Está documentado en su comunicado sobre el Plan Maestro 2024. La clasificación de riesgos y la detección de inconsistencias son finalidades expresamente vinculadas con esas herramientas.
Una alerta requiere identificar los registros utilizados y el criterio de comparación. La revisión del modelo debe examinar sus errores y el alcance de sus resultados. Esa información permite evaluar si la clasificación corresponde a los hechos del caso.
El examen técnico reconstruye el procesamiento de la información. El jurídico identifica la competencia, el procedimiento y la motivación. Ambas tareas son necesarias cuando el resultado del análisis interviene en una actuación fiscal.
La conferencia del Dr. Ruiz y el Ing. Bolaños
La Comisión Fiscal Nacional de COPARMEX celebró una conferencia sobre fiscalización e inteligencia artificial el 22 de octubre de 2024. Participaron el Dr. Domingo Ruiz López como coordinador y el Ing. Ricardo Jesús Bolaños Barrera como expositor técnico.
El Ing. Bolaños explicó el análisis de datos fiscales, los grafos y el aprendizaje automático.
El Dr. Ruiz abordó las facultades de la autoridad y la defensa jurídica. La sesión vinculó las técnicas de procesamiento con la distinción entre gestión y comprobación.
El hito doctrinal de COPARMEX consiste en reunir la explicación de los datos con el examen de sus efectos jurídicos. Comprender cómo se identifica una inconsistencia permite discutir su significado; precisar la facultad ejercida permite determinar qué debe justificar la autoridad.
Tres planos para el estudio de la fiscalización algorítmica
El primer plano es el dato. Conviene identificar su origen, fecha, significado y transformaciones. Un registro pierde utilidad si desconocemos qué representa o si corresponde al periodo analizado.
El segundo plano es la inferencia. Un método puede señalar una diferencia o una relación que merece atención. Por ello, el investigador debe explicar el criterio empleado y considerar interpretaciones alternativas.
El tercer plano es la decisión. Aquí interesa saber qué consecuencia se pretende extraer y con qué soporte. Mantener separados estos planos ayuda a evitar que una señal de riesgo se describa como una conclusión definitiva.
La relación entre dato, inferencia y decisión pertenece al campo de Doctrina & Gobernanza. Su examen permite localizar qué información respalda la conclusión y quién decidió utilizarla.
Un ejemplo de interpretación y contexto
Imaginemos una empresa cuyo volumen de compras aumenta al final del año. En un ejercicio hipotético, una herramienta identifica esa variación como inusual. El resultado indica una diferencia frente al criterio utilizado, pero todavía falta explicar su causa.
La empresa podría haber adquirido inventario para una temporada próxima. También podría existir un error de registro. Por tanto, el análisis necesita documentos, fechas y contexto comercial antes de formular una conclusión.
El estudio de la fiscalización algorítmica reconstruye ese recorrido: identifica la señal y examina las explicaciones con documentos de la operación. En este supuesto hipotético, la evidencia determina si el cambio obedece al movimiento comercial o a un error de registro.
Evidencia para una doctrina verificable
Una ficha de investigación puede organizarse con cinco preguntas:
- Origen: ¿de qué documento o conjunto de datos procede la afirmación?
- Alcance: ¿la fuente describe un objetivo, una hipótesis o una práctica acreditada?
- Método: ¿qué pasos permiten pasar de los datos a la conclusión?
- Contraste: ¿qué explicación alternativa se consideró?
- Límite: ¿qué información falta para verificar el resultado?
Además, conviene conservar las versiones consultadas y las fechas relevantes. Esta práctica facilita revisar una conclusión cuando cambia la información. También permite separar una discrepancia documental de una diferencia de interpretación.
El expediente de la operación debe relacionar contratos, comprobantes y registros con los hechos que acreditan. Cada documento necesita una función probatoria identificable. Esa correspondencia permite explicar lo ocurrido y revisar la conclusión de la autoridad.
Una agenda de gobernanza desde el inicio
La gobernanza comprende la asignación de responsabilidades y la documentación de las revisiones. Debe identificarse quién valida la información, quién examina un resultado discutible y cómo queda registrada una rectificación. La trazabilidad permite reconstruir esas intervenciones.
Asimismo, el diálogo profesional ayuda a conectar disciplinas. La reseña de COPARMEX del Foro Fiscal 2025 documenta un espacio donde se abordaron inteligencia artificial y fiscalización. El intercambio permite conectar la explicación tecnológica con los problemas de cumplimiento y defensa.
El estudio de la fiscalización algorítmica exige reconstruir la operación y seguir el tratamiento de sus datos hasta la actuación fiscal. Para el despacho, el resultado debe ser verificable: qué ocurrió, qué se registró, cómo se interpretó y qué fundamento sostiene la consecuencia atribuida.
Bases académicas: objeto, método y problema jurídico
El objeto del estudio de la fiscalización algorítmica es el tratamiento computacional de información tributaria y su utilización en el ejercicio de las facultades fiscales. Comprende el origen de los registros, los criterios que producen una clasificación y la justificación de la actuación administrativa que emplea ese resultado.
La tesis metodológica es que cada afirmación debe sostenerse en el plano al que pertenece. La existencia de un comprobante acredita la existencia de un registro; su relación con la operación exige examinar la documentación correspondiente. Del mismo modo, una clasificación de riesgo requiere conocer el criterio utilizado y distinguir su alcance del de una conclusión jurídica sobre incumplimiento.
La unidad de análisis: una actuación reconstruible
Para examinar un caso, debemos identificar el registro que originó la observación, el periodo al que corresponde y la transformación que recibió. Después se relaciona el resultado con la comunicación o acto emitido por la autoridad. Esa reconstrucción permite precisar qué se discute y evita que el nombre de la herramienta sustituya la explicación de sus resultados.
El método requiere contrastar la observación con la evidencia de la operación. La comparación debe conservar la correspondencia temporal y documental: un registro solo adquiere sentido probatorio cuando se explica qué hecho representa y por qué resulta pertinente para la cuestión examinada.
La distinción entre gestión y comprobación
La distinción desarrollada por el Dr. Domingo Ruiz López en la sesión de COPARMEX permite ubicar jurídicamente el análisis previo. El artículo 33, fracción IV, del CFF se relaciona con la comunicación de inconsistencias; los artículos 41-A y 42-A, con aclaración y planeación. El artículo 42 regula las facultades de comprobación.
Esta clasificación delimita la investigación. Debemos identificar la atribución efectivamente ejercida, en lugar de asignar a toda actividad de procesamiento los efectos de una comprobación. La regulación de cada actuación determina qué debe examinarse y cuál es la justificación exigible.
El artículo 63 del CFF incorpora otra cuestión: el uso de hechos conocidos mediante documentos, expedientes y bases de datos en la motivación de resoluciones. La pertinencia del registro y su relación con los hechos forman parte del examen; la disponibilidad informática de un dato no resuelve, por sí sola, su significado en el caso.
Gobernanza y responsabilidad sobre la interpretación
La gobernanza exige identificar quién produce el análisis, quién revisa sus resultados y quién decide utilizarlos. La documentación de esas intervenciones permite reconstruir la responsabilidad sobre la conclusión. Su utilidad académica y práctica coincide: hace posible revisar el razonamiento, detectar un error y precisar dónde debe corregirse.
La motivación del acto conecta este problema con el artículo 16 constitucional. La explicación debe relacionar los hechos con la norma aplicable. El examen del procesamiento de datos adquiere relevancia jurídica cuando permite evaluar esa relación.
Conclusión: la evidencia debe sostener cada paso
El estudio de la fiscalización algorítmica exige una correspondencia verificable entre operación, registro, interpretación y actuación. La explicación técnica de Bolaños y la distinción jurídica de Ruiz sitúan las dos tareas que deben desarrollarse conjuntamente. Para el despacho, el resultado es un expediente capaz de sostener los hechos propios y de examinar el razonamiento de la autoridad.
Preguntas frecuentes
¿Qué hito institucional impulsó el estudio de la fiscalización algorítmica en México?
El Plan Maestro 2024, presentado por el SAT el 22 de enero de ese año, incorporó la analítica de grafos y el aprendizaje automático a su estrategia de fiscalización.
¿Qué objetivos vinculó el SAT con esas herramientas?
La clasificación de contribuyentes de riesgo, la identificación de redes complejas de elusión y evasión, y la detección de inconsistencias en CFDI relacionadas con contrabando y empresas fachada.
¿Qué papel tuvieron el Dr. Domingo Ruiz López y el Ing. Ricardo Jesús Bolaños Barrera al inicio del estudio de la Fiscalización Algorítmica en México?
El Dr. Ruiz coordinó la conferencia de COPARMEX del 22 de octubre de 2024 y aportó la perspectiva jurídica. El Ing. Bolaños explicó aspectos técnicos de grafos, aprendizaje automático y datos fiscales.
¿Qué debe examinarse al estudiar una actuación basada en análisis de datos?
El origen y significado del dato, el criterio que produjo la inferencia y el fundamento de la decisión administrativa. Cada paso debe relacionarse con los documentos y hechos del caso.
¿Qué debe contener el expediente de la operación?
Contratos, comprobantes y registros relacionados con los hechos que acreditan. La documentación debe permitir reconstruir la operación, conciliar la información y explicar las diferencias señaladas por la autoridad.