La realidad de la fiscalización algorítmica en México
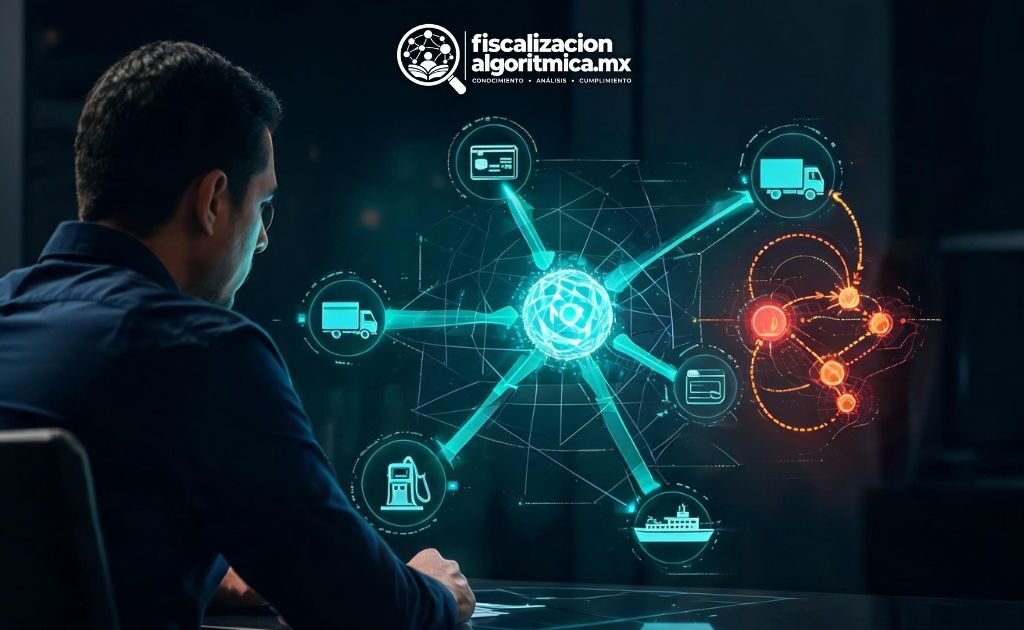
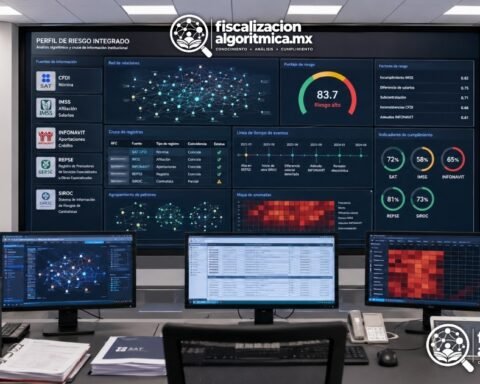
La fiscalización algorítmica en México tiene una referencia institucional concreta: el Plan Maestro 2024 del SAT incorporó la analítica de grafos y el aprendizaje automático para clasificar riesgos y detectar inconsistencias. En 2026, la planeación fiscal mantiene la atención en la selección de revisiones y el combate al incumplimiento.
¿Qué exige esta transformación al contribuyente? Conocer la información que sustenta una observación fiscal y el fundamento de la actuación correspondiente. La transparencia y la supervisión de los sistemas tienen allí una consecuencia práctica: permitir revisar cómo se llegó al resultado.
Fiscalización algorítmica en México: el punto de partida oficial
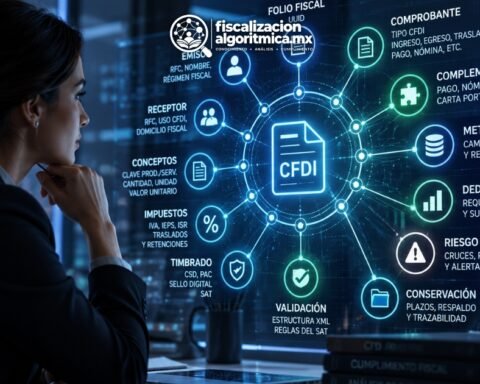
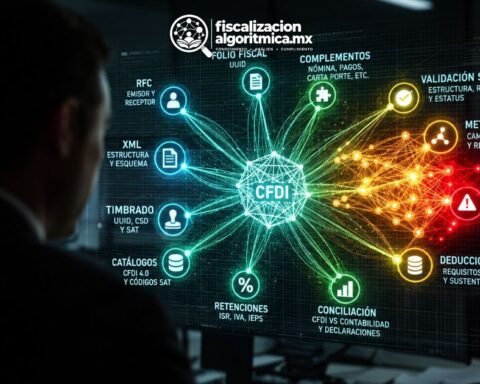
El Plan Maestro 2024 incorporó expresamente la analítica de grafos y el aprendizaje automático a la estrategia del SAT. El comunicado institucional relacionó estas herramientas con la clasificación de contribuyentes de riesgo, la identificación de redes complejas de elusión y evasión, y la detección de inconsistencias en CFDI asociadas con contrabando y empresas fachada. Comunicado del SAT sobre el Plan Maestro 2024.
La finalidad anunciada es orientar el análisis tributario mediante esas técnicas. Los grafos examinan conexiones; el aprendizaje automático reconoce patrones y clasifica información a partir de ejemplos.
Qué plantea el SAT para 2026
El Plan Maestro 2026 presenta como uno de sus ejes la implementación de esquemas de fiscalización transparentes y objetivos. Para ello, anuncia criterios específicos en la programación de auditorías y esquemas inteligentes contra la evasión y el contrabando.
El documento también incluye la atención al contribuyente y el combate a la compra y venta de facturas falsas. La estrategia reúne atención al contribuyente y programación de revisiones, junto con acciones contra esas conductas. Comunicado del SAT del 26 de enero de 2026.
Los criterios de programación permiten examinar la selección de auditorías. Para evaluar una herramienta determinada se necesita su documentación técnica y el registro de cómo se utilizó en el caso.
La fiscalización algorítmica en México también exige gobernanza
La discusión profesional de 2026 vincula el análisis tributario con los derechos del contribuyente. En Veritas, Leticia Anahí Montes de Oca García aborda la relación entre fiscalización, inteligencia artificial y derechos del contribuyente.
Su planteamiento destaca la necesidad de transparencia, supervisión humana y controles que permitan revisar posibles errores. También propone fortalecer las reglas sobre explicabilidad y evaluación de los sistemas. Estas son aportaciones doctrinales para orientar su gobernanza. Desafío jurídico de la IA en el sistema fiscal mexicano, marzo de 2026.
Por su parte, Marco Antonio Balderas Tapia desarrolla una reflexión sobre transparencia, equidad y legalidad. Propone formas de participación y revisión técnica, jurídica y ética de los modelos. IA en la transformación de la autoridad fiscal en México, febrero de 2026.
Las propuestas coinciden en someter las herramientas a revisión. La capacidad de clasificar información debe acompañarse de mecanismos para detectar errores y determinar responsabilidades.
Datos, interpretación y consecuencias fiscales
La revisión de una observación fiscal comienza por identificar el dato utilizado y termina en el examen de la consecuencia atribuida.
Primero están los datos: registros y documentos que aportan información. Después viene su análisis, que permite identificar relaciones o diferencias. Finalmente, corresponde examinar qué consecuencias jurídicas pueden sostener los hechos.
El origen del registro, el criterio de análisis y el fundamento de la actuación deben poder relacionarse. Esa trazabilidad permite identificar si la diferencia proviene de la información, de su interpretación o de la consecuencia que se pretende atribuir.
Además, la dimensión tecnológica debe leerse junto con el marco jurídico. El Código Fiscal de la Federación regula las facultades de comprobación en su artículo 42 y los supuestos de restricción temporal de certificados en el artículo 17-H Bis. Código Fiscal de la Federación, texto vigente.
Una agenda de estudio para México
La fiscalización algorítmica en México exige examinar conjuntamente los registros contables, las técnicas de procesamiento y la atribución fiscal ejercida. Los objetivos institucionales indican la orientación del SAT; las propuestas doctrinales desarrollan criterios para revisar su aplicación.
Desde la perspectiva de Doctrina & Gobernanza, la revisión exige identificar los datos del caso, explicar su tratamiento y precisar quién utilizó el resultado. Son elementos necesarios para examinar la justificación de una actuación.
El contribuyente necesita conservar la evidencia de sus operaciones y conciliarla con los registros fiscales. Frente a una observación, esa documentación permite explicar los hechos y revisar si la conclusión de la autoridad corresponde a lo ocurrido.
Alcance académico de la fiscalización algorítmica en México
La tesis central es que la estrategia analítica del SAT y las condiciones jurídicas de su aplicación deben examinarse conjuntamente. Los planes institucionales identifican finalidades y prioridades. La evaluación de una actuación requiere establecer qué información se utilizó, cómo fue interpretada y qué atribución permite darle consecuencias.
El Plan Maestro 2024 proporciona la referencia expresa a grafos y aprendizaje automático. El Plan Maestro 2026 desarrolla prioridades de atención, programación de auditorías y combate al incumplimiento. Su lectura conjunta acredita una orientación institucional hacia el análisis de información; la evaluación del desempeño de cada modelo requiere documentación propia.
Dos planos de discusión: programa institucional y propuesta doctrinal
Las publicaciones de Leticia Anahí Montes de Oca García y Marco Antonio Balderas Tapia aportan criterios para discutir transparencia, supervisión y legalidad. Su función es doctrinal: desarrollar condiciones para examinar el uso de estas herramientas y sus efectos sobre el contribuyente.
Esta distinción es necesaria para conservar el alcance de cada fuente. Un objetivo institucional identifica lo que la autoridad programa; una propuesta académica argumenta cómo debe evaluarse su aplicación. La existencia de una propuesta de supervisión no acredita por sí misma que el mecanismo ya se encuentre implantado.
La trazabilidad como condición para revisar el resultado
Una observación fiscal exige reconstruir su relación con los registros que la sustentan. La trazabilidad comprende el origen de la información y las transformaciones relevantes para llegar al resultado. Permite distinguir un error del registro de una diferencia de interpretación y localizar la intervención responsable.
La transparencia debe examinarse respecto de esa función concreta. El contribuyente necesita comprender los hechos que se le atribuyen y las razones de la actuación. El problema jurídico se concentra en la posibilidad de revisar esa justificación y de relacionarla con la documentación de las operaciones.
El fundamento de la actuación conserva su función
El artículo 42 del CFF regula las facultades de comprobación; el 17-H Bis, los supuestos de restricción temporal del certificado de sello digital. La tecnología empleada para analizar información debe distinguirse de los requisitos de la medida adoptada. Cada actuación exige identificar su fundamento y las circunstancias del caso.
La selección de un riesgo y la atribución de una consecuencia jurídica representan momentos diferentes. El examen académico debe explicar la conexión entre ambos, conservar el alcance de la estimación técnica y analizar la evidencia que sostiene la conclusión administrativa.
Conclusión: capacidad de análisis y justificación de la actuación
La realidad de la fiscalización algorítmica en México comprende una orientación institucional documentada y una discusión doctrinal sobre sus condiciones de aplicación. La evaluación exige seguir el dato hasta el resultado y el resultado hasta la actuación. Para el contribuyente, la documentación de sus operaciones permite discutir los hechos; para la autoridad, la justificación debe explicar por qué esos hechos sostienen la consecuencia atribuida.
Preguntas frecuentes
¿Qué herramientas anunció el SAT en su Plan Maestro 2024?
La analítica de grafos y el aprendizaje automático. El SAT las vinculó con la clasificación de riesgos, la identificación de redes y la detección de inconsistencias en CFDI.
¿Qué enfoque de fiscalización presenta el Plan Maestro 2026?
Plantea esquemas transparentes y objetivos, criterios específicos para programar auditorías y esquemas inteligentes contra la evasión y el contrabando.
¿Qué aporta el artículo de Leticia Anahí Montes de Oca García?
Una reflexión sobre inteligencia artificial y derechos del contribuyente, con propuestas de transparencia, supervisión humana y revisión de posibles errores.
¿Qué propone Marco Antonio Balderas Tapia sobre la gobernanza?
Plantea la importancia de la transparencia, la equidad y la legalidad, además de formas de participación y evaluación técnica, jurídica y ética de los modelos.
¿Qué debe revisarse ante una observación fiscal basada en datos?
El origen de los registros, el criterio utilizado para analizarlos y el fundamento de la actuación. La documentación de la operación permite comprobar si la observación corresponde a los hechos.