Fiscalización algorítmica: fundamentos legales en México
¿Dónde se encuentra el fundamento jurídico de la fiscalización algorítmica en México? En las disposiciones que regulan la información fiscal y las facultades de la autoridad: artículos 29 y 29-A, 33, fracción IV, 41-A, 42-A, 42 y 63 del Código Fiscal de la Federación, sujetos a las exigencias constitucionales de competencia, fundamentación y motivación.
Cada precepto cumple una función determinada. Los artículos 29 y 29-A regulan el comprobante; el 33, fracción IV, permite comunicar inconsistencias; el 42-A atiende a la planeación. El artículo 42 regula las facultades de comprobación. Allí debemos ubicar jurídicamente la actuación que se realiza con los resultados del análisis.
El concepto doctrinal de fiscalización algorítmica reúne estas actividades para explicar la relación entre procesamiento de información y actuación tributaria.
La Constitución fija la finalidad y los límites
El artículo 31, fracción IV, constitucional establece la obligación de contribuir al gasto público de manera proporcional y equitativa. El artículo 16 exige que el acto de molestia provenga de autoridad competente y esté fundado y motivado.
La facultad fiscal y sus límites se leen conjuntamente. El procesamiento automatizado de información debe quedar sujeto a las exigencias del acto que sustenta: identificar la competencia, señalar la disposición aplicable y explicar los hechos que justifican su ejercicio.
También intervienen los artículos 1, 6 y 14 constitucionales. Los derechos humanos, la protección de la información y las garantías procedimentales forman parte del examen jurídico de la actuación fiscal. El empleo de un algoritmo mantiene esas exigencias.
Fundamentos de la fiscalización algorítmica en el CFF
La ubicación normativa se precisa al separar las operaciones de la autoridad. Obtener un dato, solicitar una aclaración y ejercer una facultad de comprobación son actuaciones con fundamentos específicos.
| Disposición | Función jurídica |
|---|---|
| Artículos 29 y 29-A | Regulan la emisión del CFDI y los requisitos del comprobante. |
| Artículo 33, fracción IV | Permite comunicar inconsistencias y comportamientos atípicos derivados de la información que obra en poder de la autoridad. |
| Artículo 41-A | Regula la solicitud de datos, informes y documentos para aclarar información asentada en declaraciones. |
| Artículo 42-A | Permite solicitar información para planear y programar actos de fiscalización. |
| Artículo 42 | Establece las facultades de comprobación. |
| Artículo 63 | Permite utilizar hechos conocidos mediante expedientes, documentos y bases de datos en la motivación de resoluciones, bajo las condiciones del propio precepto. |
Esta distribución permite responder con precisión dónde se encuentra cada atribución. El análisis informático se inserta en esas funciones; el fundamento que debe señalarse corresponde a la actuación concreta.
Artículos 29 y 29-A: el comprobante fiscal
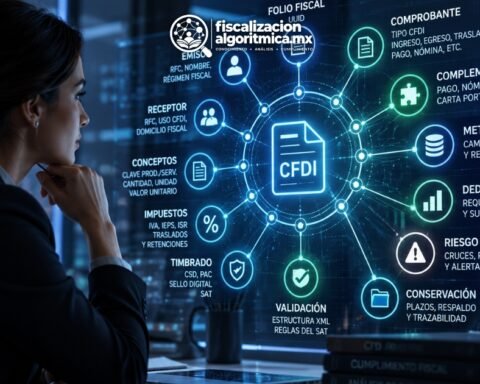
El CFDI constituye una fuente de información estructurada. Su emisión y sus requisitos se apoyan en los artículos 29 y 29-A del CFF. El Anexo 20 desarrolla la especificación técnica del comprobante.
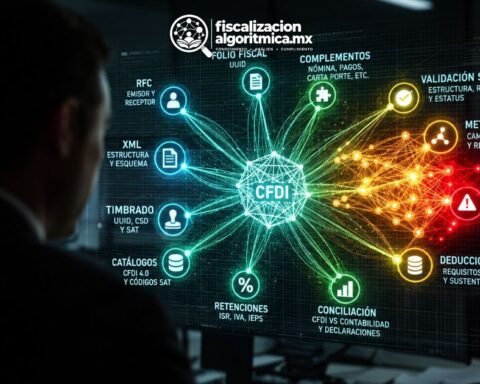
La información queda organizada en campos y atributos que permiten su procesamiento. Esa organización explica la utilidad del CFDI para los cruces de datos; la consecuencia jurídica de una inconsistencia exige acudir a la disposición que regula la actuación posterior.
El aprendizaje automático aplicado al análisis fiscal reconoce patrones a partir de ejemplos. La analítica de grafos y las redes de CFDI examina conexiones entre entidades. En ambos casos, debe identificarse el fundamento de la actuación que utiliza el resultado.
Artículo 33, fracción IV: inconsistencias y comportamientos atípicos
Este precepto es una referencia directa para ubicar la comunicación de resultados del análisis dentro de la gestión tributaria. La autoridad comunica inconsistencias o comportamientos atípicos a partir de la información que tiene.
La distinción entre facultades de gestión y comprobación en la fiscalización algorítmica permite separar esa comunicación de los procedimientos previstos en el artículo 42 del CFF.
El vínculo es preciso: información disponible, detección de una inconsistencia y comunicación al contribuyente. La herramienta que procesa los registros debe distinguirse del fundamento que permite realizar esa comunicación.
Artículos 41-A y 42-A: aclaración y planeación
El artículo 41-A regula solicitudes encaminadas a aclarar información asentada en declaraciones. El artículo 42-A atiende a la obtención de información para planear y programar actos de fiscalización. Ambos se sitúan en una fase que no constituye, por ese solo ejercicio, el inicio de facultades de comprobación.
La diferencia tiene consecuencias. Debemos identificar la finalidad de la solicitud y el precepto invocado antes de atribuirle los efectos de un procedimiento de comprobación.
Artículos 42 y 63: comprobación y motivación
El artículo 42 establece las facultades de comprobación. Su ejercicio exige atender a la regulación correspondiente; el análisis previo de información conserva su función de antecedente.
El artículo 63 permite incorporar hechos conocidos mediante documentos, expedientes y bases de datos a la motivación de resoluciones. La autoridad debe relacionar esa información con los hechos del caso. El resultado computacional necesita esa explicación jurídica.
La certeza exige identificar norma y hecho
La fiscalización algorítmica tiene una ubicación normativa concreta en las facultades de información, gestión y comprobación del CFF. Su examen exige señalar qué hizo la autoridad, con qué información y bajo qué precepto.
Para el contribuyente, esa precisión es el punto de partida de la defensa: reconstruir el dato utilizado y revisar la correspondencia entre el hecho atribuido y la norma invocada. Allí se examina la debida motivación del acto.
Preguntas frecuentes
¿Dónde se encuentra el fundamento legal de la fiscalización algorítmica?
En los artículos 29 y 29-A del CFF para el CFDI; 33, fracción IV, 41-A y 42-A para comunicación, aclaración y planeación; 42 para comprobación, y 63 para el uso de información en la motivación de resoluciones. El artículo 16 constitucional rige la competencia, fundamentación y motivación.
¿Qué disposición permite comunicar inconsistencias al contribuyente?
El artículo 33, fracción IV, del CFF. Comprende la comunicación de inconsistencias y comportamientos atípicos derivados de la información que obra en poder de la autoridad.
¿Dónde se sustenta la planeación de actos de fiscalización?
En el artículo 42-A del CFF, que permite solicitar información para planear y programar esos actos. Su ejercicio no constituye por sí mismo el inicio de facultades de comprobación.
¿Cuál es la función del Anexo 20?
Establecer la especificación técnica del CFDI. Su función se relaciona con la estructura y el procesamiento del comprobante, cuya emisión y requisitos regulan los artículos 29 y 29-A del CFF.
¿Qué exige el artículo 16 constitucional frente al uso de un algoritmo?
Que el acto de molestia provenga de autoridad competente y esté fundado y motivado. La autoridad debe señalar el precepto aplicable y explicar su relación con los hechos; utilizar un resultado informático mantiene esas exigencias.