¿Qué es la analítica de grafos en la fiscalización mexicana?
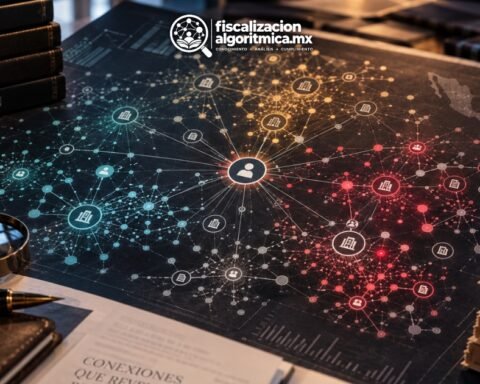
La analítica de grafos en la fiscalización mexicana es el análisis de las relaciones entre contribuyentes y operaciones mediante una representación de red. Las entidades se identifican como nodos; las conexiones, como enlaces o aristas. Esta estructura permite seguir cadenas de facturación, reconocer agrupamientos y examinar relaciones directas e indirectas.
¿Por qué interesa al contribuyente? Porque una operación también forma parte de una red. Su análisis incorpora a las personas con quienes se opera y las conexiones documentadas entre ellas.
¿Qué es un grafo fiscal?
Un grafo fiscal representa entidades y vínculos relevantes para el análisis tributario. Un RFC identifica a un contribuyente; un CFDI documenta una relación entre emisor y receptor. Al reunir esos registros, se forma una red de operaciones.
La teoría de grafos proporciona los conceptos matemáticos para describirla. La analítica utiliza esa representación para buscar caminos, examinar conexiones y reconocer estructuras dentro del conjunto.
Este análisis forma parte del concepto doctrinal de fiscalización algorítmica. Su particularidad consiste en estudiar las relaciones, además de las características individuales de cada registro.
Nodos y aristas: cómo se representa la información
Los nodos representan entidades: contribuyentes o, según el diseño de la red, domicilios y otras referencias vinculadas. Cada arista representa una relación identificada en la información.
La definición del enlace importa. Una operación comercial y una coincidencia de domicilio son relaciones diferentes. Confundirlas altera la lectura del grafo, aunque ambas aparezcan como conexiones entre nodos.
| Elemento | Representación fiscal | Pregunta que permite examinar |
|---|---|---|
| Nodo | Un contribuyente identificado por RFC. | ¿Qué entidad interviene? |
| Arista | Una relación documentada entre entidades. | ¿Qué las conecta? |
| Dirección | El sentido de la relación representada. | ¿Quién emite y quién recibe? |
| Atributo | Información asociada al nodo o al enlace. | ¿Qué características tiene esa entidad u operación? |
Análisis de grafos del SAT: el antecedente de 2024
El Plan Maestro 2024 del SAT incorporó modelos de analítica de grafos y aprendizaje automático para clasificar contribuyentes de riesgo, identificar redes de elusión y evasión y detectar inconsistencias en CFDI.
En la sesión técnica de la Comisión Fiscal Nacional de COPARMEX del 22 de octubre de 2024, el Ing. Ricardo Jesús Bolaños Barrera explicó la representación de relaciones fiscales mediante grafos. La intervención jurídica del Dr. Domingo Ruiz López vinculó la discusión con gestión y comprobación.
Ese contexto permite comprender la relación entre el análisis de redes y las facultades de gestión tributaria. La lectura técnica identifica conexiones; el examen jurídico precisa qué actuación realiza la autoridad con esa información.
¿Cómo se analizan las redes de CFDI?
El análisis comienza por identificar a los participantes y el vínculo documentado. Después se examinan los caminos y las agrupaciones que forman esas relaciones.
Una cadena conecta sucesivamente varias entidades. Un ciclo recorre conexiones que regresan al punto de origen. Una comunidad reúne nodos con numerosas relaciones entre sí. Cada estructura responde a una pregunta de análisis diferente.
Su interpretación exige conservar la información del enlace. El recorrido gráfico, separado de la operación que representa, pierde el contexto necesario para valorar su significado fiscal.
Relaciones directas e indirectas
Una relación directa conecta dos nodos sin intermediarios. La indirecta pasa por otros nodos. La distancia expresa cuántos enlaces separan a las entidades a través de un recorrido.
Esta distinción permite estudiar cadenas de operaciones. También obliga a precisar qué conexión se atribuye al contribuyente: haber realizado una operación y aparecer conectado mediante varios terceros describen situaciones diferentes.
¿Qué es el riesgo relacional fiscal?
El riesgo relacional se examina a partir de la posición que ocupa el contribuyente y de sus conexiones con terceros. Amplía la revisión de los datos propios hacia las relaciones documentadas en la red.
Una conexión identifica un vínculo; su significado requiere evidencia. La operación, sus participantes y la documentación disponible permiten explicar qué representa el enlace y qué conclusión admite.
Los fundamentos legales de la fiscalización algorítmica permiten ubicar la actuación administrativa que utiliza esos resultados. La representación informática debe relacionarse con los hechos y con la atribución ejercida.
Diferencia entre grafos y aprendizaje automático
La analítica de grafos estudia la estructura de las conexiones. El machine learning aplicado a la fiscalización mexicana ajusta modelos con ejemplos para reconocer patrones y clasificar información.
Un modelo de aprendizaje puede utilizar características obtenidas de una red. Esa combinación exige distinguir la relación observada de la clasificación que se construye a partir de ella.
Para el despacho, la consecuencia es documental. Los registros deben permitir reconstruir con quién se operó, qué se realizó y cómo quedó acreditado. La explicación de una conexión comienza en esa evidencia.
Preguntas frecuentes
¿Qué es la analítica de grafos aplicada a impuestos?
Es el análisis de entidades y relaciones tributarias mediante redes de nodos y enlaces. Permite estudiar cadenas de operaciones, agrupamientos y conexiones entre contribuyentes.
¿Qué representan los nodos y las aristas de un grafo fiscal?
Los nodos representan entidades, como contribuyentes. Las aristas representan relaciones, como una operación documentada mediante un CFDI. Cada enlace debe conservar el significado de la relación que registra.
¿El SAT incluyó los grafos en su planeación fiscal?
Sí. El Plan Maestro 2024 incorporó analítica de grafos y aprendizaje automático para clasificar riesgos, identificar redes y detectar inconsistencias en CFDI.
¿Qué diferencia existe entre una relación directa y una indirecta?
La directa conecta dos entidades sin intermediarios. La indirecta pasa por otras entidades. La distancia entre nodos indica los enlaces de un recorrido y debe interpretarse con el contexto de las operaciones.
¿Una conexión en el grafo demuestra una operación irregular?
La conexión representa una relación. Para atribuirle una irregularidad deben examinarse los hechos, la documentación de las operaciones y el supuesto jurídico aplicable.