Genealogía del Comprobante Fiscal en México
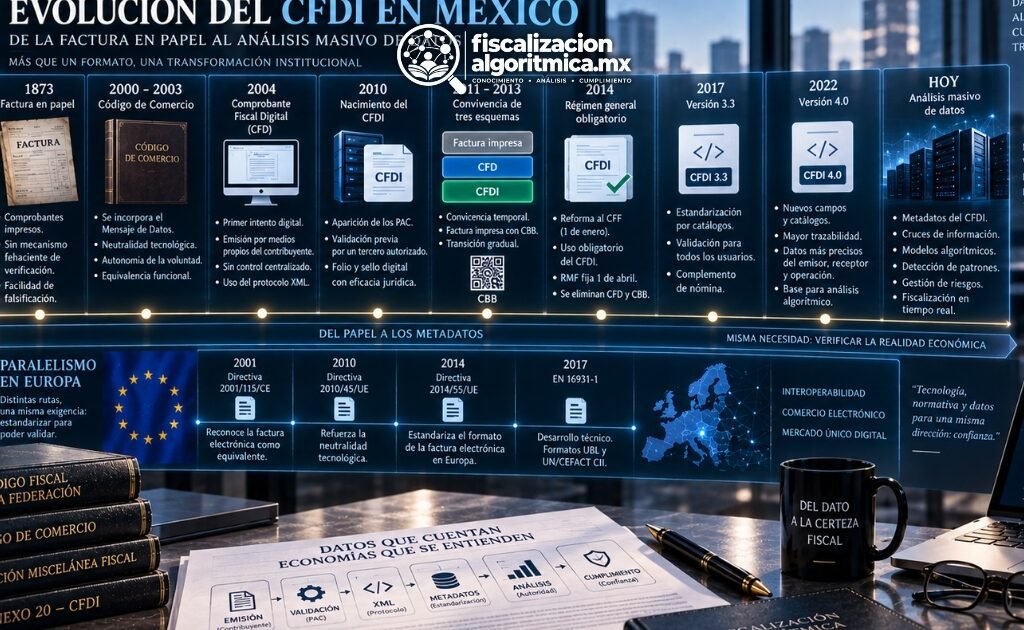
¿De dónde sale el CFDI que hoy permite al SAT cruzar bases de datos y seleccionar auditorías por indicios de riesgo? La respuesta está en la genealogía del comprobante fiscal en México, que no nace en 2014 de una decisión aislada. Es el resultado de cuatro decisiones normativas sucesivas, tomadas entre 1873 y 2014, cada una cerrando la vulnerabilidad que dejó abierta la anterior. La factura en papel no podía verificarse contra el fraude. El primer comprobante digital, el CFD de 2004, carecía de validación centralizada. El CFDI de 2010 resolvió eso con un tercero autorizado, pero convivió durante años con esquemas alternos. La obligatoriedad total de 2014 lo volvió el único medio reconocido.
Con la reforma al artículo 63 del Código Fiscal de la Federación, además, ocurrió algo más: su información ganó el valor de un dato que la autoridad puede presumir cierto sin trámite adicional. Esa cadena —no el CFDI aislado— es la infraestructura jurídica sobre la que opera hoy la fiscalización algorítmica.
El problema de origen: la factura en papel desde 1873
Desde 1873 comenzó en México el uso de comprobantes fiscales impresos en papel, según documenta Camacho Macías (2021) en la reconstrucción histórica que sostiene esta genealogía. La autoridad no contaba con un mecanismo fehaciente para verificar su autenticidad. Existían documentos donde no era posible corroborar compras, emisores inexistentes ni devoluciones por saldos a favor. El problema no era de forma. Era de verificación: nada impedía que el papel documentara una operación que jamás ocurrió. Durante más de un siglo, ese vacío permaneció sin resolverse de fondo. Ninguna tecnología disponible permitía a la autoridad confrontar, de manera sistemática, lo declarado contra la realidad económica del contribuyente.
Los antecedentes mercantiles: el Código de Comercio de 2000 y 2003
Antes de que el derecho fiscal reconociera el documento electrónico, el derecho mercantil ya le había dado un lugar. La reforma al Código de Comercio publicada el 29 de mayo de 2000 adicionó el Título Segundo, “Del Comercio Electrónico”, e introdujo al ordenamiento mexicano la figura del Mensaje de Datos: la información generada, enviada, recibida o archivada por medios electrónicos, ópticos o cualquier otra tecnología. La reforma del 29 de agosto de 2003 reestructuró ese título en un Capítulo I, “De los Mensajes de Datos”, y ahí quedó fijado el principio que después heredaría toda la facturación electrónica.
El artículo 89 del Código de Comercio somete la interpretación y aplicación de esas normas a cuatro principios: neutralidad tecnológica, autonomía de la voluntad, compatibilidad internacional y equivalencia funcional. Esta última opera en dos planos: la del Mensaje de Datos frente a la información documentada en medios no electrónicos, y la de la Firma Electrónica frente a la firma autógrafa. El artículo 89 bis, adicionado también en 2003, es más directo todavía: no se negarán efectos jurídicos, validez o fuerza obligatoria a cualquier tipo de información por la sola razón de que esté contenida en un Mensaje de Datos.
Esa equivalencia funcional es la premisa que hizo posible, un año después, el primer comprobante fiscal digital. El derecho fiscal no tuvo que inventar la ficción jurídica de que un documento electrónico vale lo mismo que uno impreso: el Código de Comercio ya la había construido. Ahí arranca, en sentido estricto, la genealogía del comprobante fiscal que aquí se reconstruye.
2004: el Comprobante Fiscal Digital, primer intento sin control centralizado
La reforma al Código Fiscal de la Federación publicada el 5 de enero de 2004 fue el punto de partida legal de la genealogía del comprobante fiscal digital. Adicionó el Capítulo Segundo, “De los medios electrónicos”, y permitió que los contribuyentes con certificado de firma electrónica avanzada vigente y contabilidad electrónica emitieran sus comprobantes mediante documentos digitales con sello digital amparado por un certificado del SAT. Esa reforma abrió la posibilidad legal. La autoridad administrativa la instrumentó después.
El 31 de mayo de 2004 el Servicio de Administración Tributaria publicó, en el Anexo 20 de la Resolución Miscelánea Fiscal, el modelo operativo del Comprobante Fiscal Digital, el CFD. El diseño técnico provino del Comité de Facturación Electrónica, constituido por cerca de 45 empresas agrupadas en la Asociación Mexicana de Comercio Electrónico (Camacho Macías, 2021). El CFD resolvía el problema de la falsificación material del papel: el documento ya nacía en un formato digital, generado por sistemas propios del contribuyente. Pero dejaba abierta una vulnerabilidad distinta. La emisión era por medios propios, sin que existiera un tercero que validara la operación en tiempo real, antes de que produjera efectos fiscales. El protocolo XML que estructuró ese primer esquema ya incorporaba, desde entonces, el estándar técnico sobre el que se construiría todo comprobante fiscal digital posterior.
2010: el CFDI y la aparición del validador centralizado
El 14 de septiembre de 2010 se publicó en el Diario Oficial de la Federación la creación del Comprobante Fiscal Digital por Internet, el CFDI. La diferencia con el CFD no fue de formato. Fue de arquitectura de confianza. El nuevo esquema autorizó a los Proveedores Autorizados de Certificación, los PAC. Eran responsables de validar el documento y presentarlo ante el SAT antes de que produjera efectos. El contribuyente dejaba de ser el único garante de la operación. Un tercero autorizado por la propia autoridad debía confirmar que el comprobante cumplía los requisitos, antes de que se le asignara el folio y el sello digital que le dan eficacia jurídica.
A partir de 2011 comenzó el uso generalizado del CFDI, con base en la reforma al artículo 29 del Código Fiscal de la Federación. La transición, sin embargo, no fue de un esquema a otro, sino de tres regímenes conviviendo a la vez. La factura impresa había sido, hasta 2010, el único comprobante reconocido. Desde 2011 y hasta 2013 coexistieron tres esquemas válidos: la factura impresa, el CFD como esquema transitorio, y el CFDI como el modelo que la autoridad ya proyectaba como definitivo. La factura impresa, en esa etapa, se resguardaba con el Código de Barras Bidimensional, el CBB. Era un dispositivo de seguridad que codificaba los datos del comprobante impreso para dificultar su falsificación, no un método de facturación digital. Esa convivencia de tres regímenes prolongó, hasta 2014, la fragmentación que el nuevo esquema pretendía superar.
2013-2014: de la posibilidad al régimen general obligatorio
Esa fragmentación terminó en dos actos normativos distintos que conviene no confundir entre sí. El primero es de rango legal. La reforma al Código Fiscal de la Federación se publicó el 9 de diciembre de 2013 y entró en vigor el 1 de enero de 2014. Modificó el artículo 29 para exigir que los contribuyentes emitieran sus comprobantes mediante documentos digitales, a través de la página de Internet del SAT. Esa reforma es el punto de consolidación normativa del CFDI como régimen general. Desde ella, la ley ya no reconoce al CFD ni al Código de Barras Bidimensional como comprobantes válidos. Es, en la genealogía del comprobante fiscal, el punto sin retorno hacia el régimen único.
El segundo acto es de rango administrativo. La Resolución Miscelánea Fiscal para 2014 se publicó el 30 de diciembre de 2013. Fijó el 1 de abril de 2014 como la fecha en que el uso del CFDI se volvió exigible, en la práctica, para todos los contribuyentes. La ley cerró la puerta a los esquemas alternos desde el 1 de enero. La regla administrativa dio, después, el plazo operativo para que el universo de contribuyentes completara la transición.
El artículo 63 del Código Fiscal: la presunción que convierte al CFDI en insumo probatorio
La obligatoriedad total no fue el único cambio de 2014. La misma reforma modificó el artículo 63 del Código Fiscal de la Federación. Ese cambio es, para efectos de la fiscalización algorítmica, el más relevante de toda la genealogía del comprobante fiscal. Su primer párrafo establece, en su parte final:
“Las autoridades fiscales presumirán como cierta la información contenida en los comprobantes fiscales digitales por Internet y en las bases de datos que lleven o tengan en su poder o a las que tengan acceso.”
Esa presunción legal tiene un efecto preciso. La autoridad no necesita demostrar, caso por caso, que la información de un CFDI es verídica antes de usarla para motivar una resolución. La ley ya se la presume cierta, salvo prueba en contrario del contribuyente. Lo mismo aplica a cualquier base de datos que el SAT posea o a la que tenga acceso. Ahí está el fundamento normativo exacto del cruce de información. La ley no solo permite que la autoridad relacione el CFDI con otras bases de datos: además la libera de acreditar, de entrada, la veracidad de lo cruzado.
Las revisiones electrónicas: la razón práctica de la presunción del artículo 63
La misma reforma de 2014 que consolidó la obligatoriedad del CFDI y reformó el artículo 63 no se detuvo ahí. Introdujo, además, las revisiones electrónicas. Es una facultad de comprobación diseñada para aprovechar, de forma directa, la información que el CFDI ya concentraba bajo la presunción de veracidad recién creada. La Exposición de Motivos de esa misma reforma explica el mecanismo. Los actos de fiscalización electrónica se concentrarían en renglones, rubros de registro, ejercicios fiscales y contribuciones específicos, siempre que existiera ya la presunción de alguna irregularidad. Ya no se trataba de revisar al contribuyente en su totalidad, como en las visitas domiciliarias o las revisiones de gabinete tradicionales, sino de identificar primero dónde había indicios de riesgo y dirigir ahí la auditoría.
Esa selección solo es posible porque el CFDI, desde 2014, es el insumo que la autoridad puede procesar de forma masiva y que la ley ya presume cierto. Sin esa doble condición —comprobante obligatorio y datos presuntamente veraces— las revisiones electrónicas no tendrían con qué operar. La propia Exposición documenta la magnitud del problema que ese cambio buscaba resolver. En México se auditaba entonces solo al 0.6% del universo de contribuyentes, frente al 4.6% de Chile, con un promedio de 325 días por auditoría tradicional.
2017: la versión 3.3 y la estandarización por catálogos
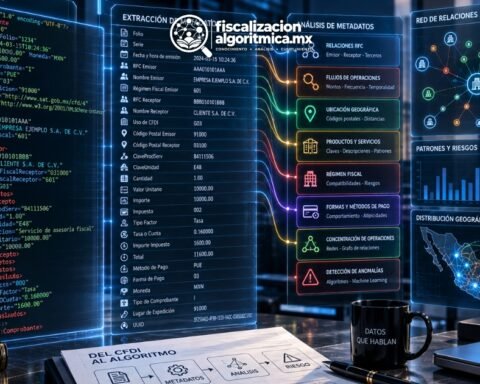
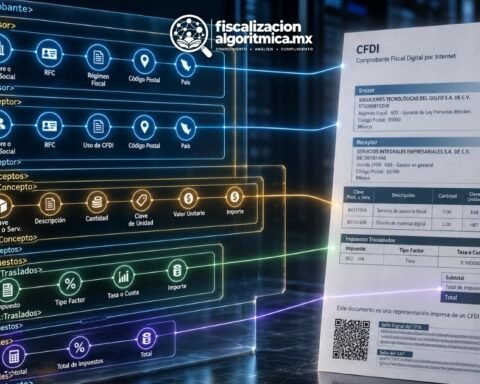
El 1 de julio de 2017 el CFDI cambió de la versión 3.2 a la 3.3. Hubo un periodo de convivencia hasta el 31 de diciembre de ese año. Desde el 1 de enero de 2018, la 3.3 quedó como la única versión válida. El cambio no fue cosmético. Introdujo la estandarización de la información a través de catálogos y la disponibilidad de validación para todos los usuarios del SAT. Añadió, también, el complemento de recibos de nómina. Esa estandarización es la que da a cada elemento del comprobante un valor comparable entre un comprobante y otro. Ya se desarrolló como metadato, con ese mismo alcance, en el Anexo 20 del SAT. Es una condición indispensable para que la autoridad pueda cruzar, agregar y analizar millones de comprobantes bajo un mismo esquema.
La obligación paralela: el comprobante como derecho del consumidor
La obligatoriedad del CFDI no agota el fundamento jurídico para exigir un comprobante. El artículo 12 de la Ley Federal de Protección al Consumidor establece, sin perjuicio de lo dispuesto por la legislación fiscal, que el proveedor tiene obligación de entregar al consumidor factura, recibo o comprobante, en el que consten los datos específicos de la compraventa, servicio prestado u operación realizada. Esa obligación no depende del régimen fiscal del emisor. Nace de la relación de consumo misma, y la propia ley la declara independiente de la obligación fiscal.
El artículo 62 de la misma ley extiende ese deber a los prestadores de servicios, que deben expedir factura o comprobante de los trabajos efectuados, con el detalle de las partes, refacciones y materiales empleados, el precio de la mano de obra y la garantía otorgada. La genealogía del comprobante fiscal que aquí se reconstruye explica cómo el CFDI se volvió el instrumento de la fiscalización algorítmica. No explica, por sí sola, por qué el consumidor puede exigir un comprobante aunque nada de eso estuviera en juego: ese derecho corre por una vía distinta, la del derecho del consumidor, y sostiene la obligación de expedirlo aun en los casos donde la dimensión fiscal resultara secundaria.
Un paralelismo, no una influencia: el comprobante electrónico en la Unión Europea
La consolidación del CFDI como régimen general, en enero de 2014, no derivó de un modelo europeo. La Unión Europea ya contaba, desde antes, con un marco propio de facturación electrónica. La Directiva 2001/115/CE reconoció por primera vez la factura electrónica como equivalente a la factura en papel, y la Directiva 2010/45/UE reforzó ese reconocimiento bajo el principio de neutralidad tecnológica. Pero el instrumento que estandarizó el formato de la factura electrónica en Europa, la Directiva 2014/55/UE, se adoptó hasta el 16 de abril de ese mismo año, cuando el régimen general obligatorio del CFDI en México ya estaba en vigor desde el 1 de enero. Su desarrollo técnico, la norma EN 16931-1, se publicó hasta el 28 de junio de 2017, con las sintaxis UBL y UN/CEFACT CII como formatos reconocidos.
Ninguna fuente primaria mexicana consultada para esta genealogía del comprobante fiscal —ni el Código Fiscal de la Federación, ni la Resolución Miscelánea Fiscal, ni el Anexo 20— hace referencia a EN 16931, UBL, CII o Peppol. La categoría que mejor describe la relación entre ambos desarrollos no es la de influencia directa, tampoco la de aislamiento absoluto. Es la de un paralelismo con convergencia funcional: dos sistemas jurídicos que, por presiones de control fiscal y de interoperabilidad comercial propias de cada uno, llegaron por rutas independientes a una misma exigencia técnica, la de estandarizar el comprobante electrónico para que pueda procesarse, cruzarse y validarse de forma masiva.
El linaje del dato: por qué esta genealogía del comprobante fiscal no es solo historia
Cada etapa de esta cronología resolvió una vulnerabilidad distinta, pero ninguna sustituyó por completo a la anterior sin dejar rastro. El papel exigió el CFD. El CFD, sin validación centralizada, exigió el CFDI y su validador autorizado. La convivencia de tres esquemas exigió la obligatoriedad total. La obligatoriedad total, para ser útil como insumo de fiscalización masiva, exigió algo más: la presunción de veracidad del artículo 63 y la estandarización de la versión 3.3. La genealogía del comprobante fiscal, entonces, no es una sucesión de eventos aislados. Es la construcción, paso a paso, de la infraestructura jurídica que hoy sostiene la fiscalización algorítmica.
El linaje del dato fiscal en México no es una curiosidad histórica. Es la trazabilidad de cómo cada elemento del comprobante llegó a tener el valor jurídico que hoy tiene. Es la misma trazabilidad que ya se recorrió, en su dimensión de dato personal, en el tercer artículo de esta serie. Conocerla es lo que permite entender, con precisión, por qué el SAT puede presumir cierta la información de un CFDI. También explica por qué puede cruzarla contra sus propias bases de datos, sin necesidad de acreditar cada dato por separado.
Referencia
Camacho Macías, J., Verduzco Reina, C. J., Universidad Nacional Autónoma de México, Universidad Nacional Autónoma de México, & Universidad Nacional Autónoma de México. (2021). El comprobante fiscal digital por internet como medio para identificar operaciones inexistentes. https://tesiunamdocumentos.dgb.unam.mx/ptd2021/septiembre/0815053/Index.html
Preguntas frecuentes
¿Cuándo se volvió obligatorio el CFDI en todo México?
El 1 de abril de 2014, fecha fijada por la Resolución Miscelánea Fiscal para 2014. La reforma al artículo 29 del Código Fiscal de la Federación entró en vigor el 1 de enero de ese año. Ya había eliminado, desde entonces, el reconocimiento legal del CFD y del Código de Barras Bidimensional.
¿Qué diferencia hay entre el CFD y el CFDI?
El CFD, de 2004, se emitía por medios propios del contribuyente, sin validación centralizada previa. El CFDI, de 2010, incorporó a los Proveedores Autorizados de Certificación. Son terceros que validan el comprobante y le asignan folio y sello digital, antes de que produzca efectos fiscales.
¿Por qué el SAT puede presumir cierta la información de un CFDI?
Porque así lo establece el artículo 63 del Código Fiscal de la Federación, reformado en 2014. La ley presume cierta la información de los CFDI y de las bases de datos que la autoridad posea o a las que tenga acceso. Esa presunción admite prueba en contrario del contribuyente.
¿Por qué el SAT puede cruzar la información de los CFDI?
El SAT puede utilizar y relacionar la información de los CFDI con otras bases de datos dentro del ejercicio de sus facultades fiscales. El artículo 63 del Código Fiscal de la Federación establece una presunción de certeza sobre la información contenida en los CFDI y en las bases de datos a las que tenga acceso. La obligatoriedad del CFDI, su estandarización y esa presunción jurídica hicieron posible su procesamiento masivo para identificar indicios de irregularidades y apoyar procesos de fiscalización electrónica.
¿Cuándo se creó el CFDI en México?
El Comprobante Fiscal Digital por Internet (CFDI) fue creado en 2010 y comenzó a utilizarse de manera generalizada a partir de 2011. Entre 2011 y 2013 coexistió con otros esquemas de comprobación, como el CFD y los comprobantes impresos con Código de Barras Bidimensional (CBB), hasta la consolidación del CFDI como régimen general en 2014.
¿El CFDI mexicano se copió del modelo europeo de facturación electrónica?
No. La Directiva europea que estandarizó la factura electrónica, la 2014/55/UE, se adoptó el 16 de abril de 2014, cuando el CFDI ya era obligatorio en México desde el 1 de enero de ese año. Ninguna fuente primaria mexicana revisada para esta genealogía hace referencia a los estándares europeos. La relación entre ambos desarrollos es de paralelismo con convergencia funcional, no de influencia directa.