Protocolo XML del CFDI. Base Legal
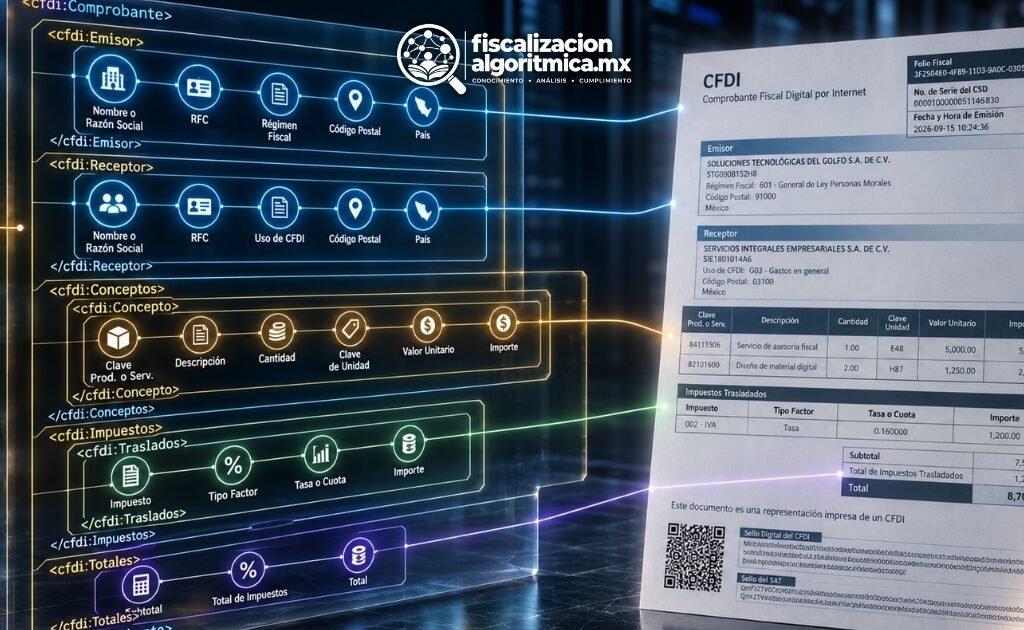
¿Dónde está la base legal de que el CFDI deba ser, específicamente, un archivo XML? No está en el Código Fiscal de la Federación. El CFF nunca menciona la palabra XML, ni en el artículo que ordena expedir comprobantes fiscales ni en el que fija sus requisitos. La obligación normativa completa aparece hasta la Resolución Miscelánea Fiscal, y desde ahí remite a un tercer nivel, el Anexo 20, que fija la estructura técnica del archivo. Ese protocolo XML del CFDI se construye, entonces, en tres pisos normativos distintos, no en uno solo.
El protocolo XML: qué exige un formato estructurado
Antes de fundamentar ese protocolo XML del CFDI en el derecho mexicano, conviene fijar qué distingue, técnicamente, a un formato estructurado de uno que no lo es. La Directiva 2014/55/UE del Parlamento Europeo y del Consejo, sobre facturación electrónica en la contratación pública, ofrece esa definición con una precisión que ningún ordenamiento mexicano consultado reproduce. Su artículo 2.1 define la factura electrónica así:
“factura emitida, transmitida y recibida en un formato electrónico estructurado que permita su tratamiento automatizado y electrónico.”
El considerando 7 de esa Directiva cierra la puerta a cualquier ambigüedad sobre qué no cuenta como formato estructurado:
“un simple archivo de imagen no debe considerarse factura electrónica.”
Esa exclusión es exactamente el criterio que separa al CFDI, como archivo XML, de una representación impresa o de un PDF. El artículo 29, fracción V, del CFF ya lo dice en otros términos: la representación impresa “únicamente presume la existencia” del comprobante — no lo sustituye.
La Directiva desagrega, además, el formato estructurado en tres componentes técnicos distintos (art. 2.2 a 2.5). Uno son los “elementos esenciales”: la información mínima para la interoperabilidad. Otro es el “modelo de datos semánticos”: el conjunto estructurado de términos que especifica esos elementos. El tercero es la “sintaxis”, definida como “lenguaje o dialecto legible por máquina utilizado para representar los datos”. Una “correspondencia sintáctica” vincula esa sintaxis con el modelo semántico. El propio texto cita, como referencias técnicas de esa sintaxis, al CEFACT/ONU y a especificaciones del CEN (considerando 19).
Esa distinción entre modelo semántico y sintaxis —dato y forma de representarlo— es la que debe verificarse ahora en el derecho mexicano, empezando por el propio Código Fiscal de la Federación.
DATO IMPORTANTE
La Exposición de Motivos de la Reforma Fiscal 2014, presentada por el Ejecutivo Federal ante el Congreso de la Unión, nunca menciona la palabra XML. Coincide en eso con el propio Código Fiscal de la Federación que la reforma modificó. Su lenguaje se mueve en el mismo registro que después adoptaría el artículo 29 reformado: “documentos digitales”, “archivo electrónico”, “medios electrónicos”. La iniciativa explica el propósito de fondo: extender el uso del comprobante fiscal digital por Internet a todas las operaciones de los contribuyentes, incluidas las retenciones de contribuciones, con la finalidad declarada de concentrar en un solo canal la información que antes se dispersaba en declaraciones informativas y constancias de retención. Sobre el vehículo técnico de esa transmisión, la Exposición de Motivos remite —igual que el texto del artículo 29 que ella misma motivó— a lo que el Servicio de Administración Tributaria determine “mediante reglas de carácter general”. La decisión de fijar el formato XML no nace, entonces, del proceso legislativo: nace de una delegación que ese proceso diseñó desde su origen.
El CFF delega, no define
El artículo 29 del Código Fiscal de la Federación ordena expedir comprobantes fiscales mediante documentos digitales. No describe su formato. La fracción III de ese artículo transfiere esa decisión al Servicio de Administración Tributaria:
“Cumplir los requisitos establecidos en el artículo 29-A de este Código, y los que el Servicio de Administración Tributaria establezca al efecto mediante reglas de carácter general, inclusive los complementos del comprobante fiscal digital por Internet, que se publicarán en el Portal de Internet del Servicio de Administración Tributaria.”
La fracción IV hace lo mismo con el proceso de certificación. Ordena remitir el comprobante al SAT antes de su expedición:
“Remitir al Servicio de Administración Tributaria, antes de su expedición, el comprobante fiscal digital por Internet respectivo a través de los mecanismos digitales que para tal efecto determine dicho órgano desconcentrado mediante reglas de carácter general, con el objeto de que éste proceda a…”
El CFF nunca define el protocolo XML del CFDI: se limita a delegarlo. Fija la obligación de emitir, certificar y conservar el comprobante. El cómo queda, por mandato expreso de su propio texto, en manos de las reglas de carácter general.
La regla 2.7.1.1 impone el formato XML
La Resolución Miscelánea Fiscal desde 2014 y hasta la vigente en 2026 ejerce esa delegación en niveles sucesivos. El primero es el almacenamiento. La regla 2.7.1.1, con fundamento en los artículos 28 y 30 del CFF, dispone:
“Para los efectos de los artículos 28, fracción I, apartado A y 30, octavo párrafo del CFF, los contribuyentes que expidan y reciban CFDI, deberán almacenarlos en medios magnéticos, ópticos o de cualquier otra tecnología, en su formato electrónico XML.”
Ahí está la primera norma que impone, en sentido estricto, el protocolo XML del CFDI. No lo hace el Código. Lo hace una regla administrativa, fundada en una facultad reglamentaria que el propio Código le confiere.
El Anexo 20: el tercer nivel del protocolo XML
La generación técnica del comprobante corre por una regla distinta. La regla 2.7.1.2, fundada expresamente en el artículo 29 del CFF, remite la especificación a un documento externo:
“Para los efectos del artículo 29, primer y segundo párrafos del CFF, los CFDI que generen los contribuyentes y que posteriormente envíen a un PCCFDI, para su validación, asignación del folio e incorporación del sello digital del SAT otorgado para dicho efecto (certificación), deberán cumplir con las especificaciones técnicas señaladas en los rubros I.A ‘Estándar de comprobante fiscal digital por Internet’ y I.B ‘Generación de sellos digitales para comprobantes fiscales digitales por Internet’ del Anexo 20.”
El segundo componente del protocolo XML del CFDI está, entonces, en un anexo técnico, no en la regla misma. La regla 2.7.1.2 no describe nodos, atributos ni cardinalidades. Remite esa tarea al Anexo 20. Ese documento no forma parte del corpus normativo revisado en este análisis: describir aquí su estructura interna excedería lo que las fuentes consultadas permiten sostener.
El mismo protocolo alcanza la contabilidad y la nómina
El formato XML no queda confinado al comprobante de ingreso. La regla 2.8.1.5, fundada en el artículo 28, fracción III, del CFF, extiende la obligación a la contabilidad electrónica:
“Para los efectos de los artículos 28, fracción III del CFF y 33, apartado B, fracciones I, III, IV y V y 34 de su Reglamento, los contribuyentes que estén obligados a llevar contabilidad y a ingresar de forma mensual su información contable a través del Portal del SAT… deberán llevarla en sistemas electrónicos con la capacidad de generar archivos en formato XML…”
El artículo 28, fracción III, del CFF solo exige que los registros contables se lleven “en medios electrónicos conforme lo establezcan el Reglamento de este Código y las disposiciones de carácter general”. El Código, otra vez, no dice XML. Es la regla 2.8.1.5 la que lo precisa.
La regla 2.7.5.2 repite el patrón para la nómina: obliga a entregar el CFDI “en un archivo con el formato electrónico XML de las remuneraciones cubiertas”. Tres flujos distintos —ingresos, contabilidad, nómina— terminan sujetos al mismo estándar estructurado, por la misma vía reglamentaria.
El protocolo XML del CFDI ante el Tribunal laboral
El mismo protocolo XML del CFDI aparece también en sede laboral, no solo fiscal. El artículo 101 de la Ley Federal del Trabajo permite sustituir los recibos impresos de pago por comprobantes fiscales digitales. Remite, además, al procedimiento probatorio del artículo 836-D de la misma Ley:
“Los recibos impresos deberán contener firma autógrafa del trabajador para su validez; los recibos de pago contenidos en comprobantes fiscales digitales por Internet (CFDI) pueden sustituir a los recibos impresos; el contenido de un CFDI hará prueba si se verifica en el portal de Internet del Servicio de Administración Tributaria, en caso de ser validado se estará a lo dispuesto en la fracción I del artículo 836-D de esta Ley.”
Esa remisión no es retórica. El artículo 836-D, fracción I, fija el procedimiento concreto para desahogar esa prueba:
“Tratándose de recibos electrónicos de pago el Tribunal designará a un fedatario para que consulte la liga o ligas proporcionadas por el oferente de la prueba, en donde se encuentran los Comprobantes Fiscales Digitales por Internet o CFDI, compulse su contenido, y en el caso de coincidir, se tendrán por perfeccionados, salvo prueba en contrario.”
El valor probatorio del CFDI en el juicio laboral depende, entonces, de esa compulsa. El fedatario no revisa un PDF ni una representación impresa: consulta la liga del comprobante y coteja el archivo mismo. La prueba se perfecciona sobre el protocolo XML del CFDI, no sobre su apariencia visual.
El protocolo XML del CFDI en la LISR
La Ley del Impuesto sobre la Renta cierra el mismo circuito desde el lado del patrón. El artículo 99, fracción III, de esa Ley obliga a expedir el comprobante fiscal y le reconoce, de forma expresa, efectos laborales:
“Expedir y entregar comprobantes fiscales a las personas que reciban pagos por los conceptos a que se refiere este Capítulo, en la fecha en que se realice la erogación correspondiente, los cuales podrán utilizarse como constancia o recibo de pago para efectos de la legislación laboral a que se refieren los artículos 132 fracciones VII y VIII, y 804, primer párrafo, fracciones II y IV, de la Ley Federal de Trabajo.”
Esta fracción no crea una obligación fiscal aislada. Convierte al mismo archivo que ya circula bajo el protocolo XML del CFDI en el recibo de pago que exige la legislación laboral. Lo convierte, también, en el documento que el patrón debe conservar como prueba, conforme al artículo 804 de la Ley Federal del Trabajo. Un solo comprobante, generado bajo un único estándar técnico, cumple así dos funciones normativas distintas: fiscal ante el SAT, probatoria ante el Tribunal laboral.
Conclusión
El protocolo XML del CFDI no es una imposición legal en sentido estricto: es una imposición reglamentaria, construida en tres pisos que no deben confundirse entre sí. El CFF habilita y delega. La RMF exige el formato y remite la especificación técnica. El Anexo 20 —fuera de este corpus— define la estructura misma del archivo. Esa jerarquía importa en la práctica: un cuestionamiento sobre la validez de un requisito técnico del CFDI debe dirigirse al nivel normativo correcto, y ese nivel casi nunca es el Código Fiscal de la Federación.
Preguntas frecuentes
¿El Código Fiscal de la Federación exige que el CFDI sea un archivo XML?
No. El CFF ordena expedir comprobantes mediante documentos digitales y delega su formato a las reglas de carácter general que emita el SAT. La palabra XML no aparece en su texto.
¿Qué regla de la RMF impone el formato XML del CFDI?
La regla 2.7.1.1 de la Resolución Miscelánea Fiscal para 2026, fundada en los artículos 28 y 30 del CFF, ordena almacenar el CFDI “en su formato electrónico XML”.
¿Qué es el Anexo 20 dentro de esta cadena normativa?
Es el documento técnico al que remite la regla 2.7.1.2 para la generación y certificación del CFDI. Fija las especificaciones técnicas del comprobante, aunque su contenido no se analiza en este texto por no formar parte de las fuentes consultadas.
¿La contabilidad electrónica también debe generarse en XML?
Sí. La regla 2.8.1.5, fundada en el artículo 28, fracción III, del CFF, obliga a llevar la contabilidad en sistemas electrónicos con capacidad de generar archivos en formato XML.
¿Por qué importa esta jerarquía normativa para la defensa fiscal?
Porque un requisito técnico rechazado por el SAT rara vez tiene su origen en el CFF. Identificar si la exigencia proviene de la RMF o del Anexo 20 determina el fundamento correcto de cualquier defensa.