¿Qué es Legalmente un CFDI? Naturaleza Jurídica
¿Qué es legalmente un CFDI? Es un documento digital. Solo adquiere eficacia jurídica como comprobante fiscal cuando el Servicio de Administración Tributaria le incorpora un folio y un sello digital certificados. Sin esa certificación, el archivo no es más que un mensaje de datos sin efectos fiscales. El Código Fiscal de la Federación nunca formula esa definición en una sola cláusula: no existe un artículo que diga “se entiende por CFDI”. Sí fija, en cambio, los elementos que en conjunto la componen, dispersos en al menos cinco preceptos distintos:
- La naturaleza documental;
- La certificación obligatoria;
- El valor limitado de la representación impresa;
- El contenido mínimo exigido, y
- Desde la reforma publica en DOF el 7 de noviembre de 2025, la exigencia de amparar una operación real.
Reconstruir esos elementos, sin fusionarlos en una fórmula que el legislador no escribió, es el objeto de este análisis.
El documento digital: el género normativo del CFDI
El artículo 17-D del Código Fiscal de la Federación fija, en su segundo párrafo, la categoría documental a la que pertenece el CFDI:
“Se entiende por documento digital todo mensaje de datos que contiene información o escritura generada, enviada, recibida o archivada por medios electrónicos, ópticos o de cualquier otra tecnología.”
El mismo párrafo añade una consecuencia que no debe pasarse por alto. Cuando ese documento digital lleva una firma electrónica avanzada amparada por un certificado vigente, el propio artículo 17-D le atribuye un efecto preciso:
“…sustituirá a la firma autógrafa del firmante, garantizará la integridad del documento y producirá los mismos efectos que las leyes otorgan a los documentos con firma autógrafa, teniendo el mismo valor probatorio.”
El CFDI, en tanto documento digital expedido bajo ese régimen, hereda esa equivalencia. No es una copia ni una representación de otra cosa. Es, desde su origen, un documento con el mismo rango probatorio que uno firmado a mano.
El artículo 29, primer párrafo, del mismo Código confirma la pertenencia a ese género: ordena que los contribuyentes “deberán emitirlos mediante documentos digitales”. El CFDI no es, entonces, una categoría autónoma frente al documento digital que ya reconoce el artículo 17-D. Es una especie de ese género, sujeta además a un régimen de certificación que el documento digital genérico no exige.
La certificación: la condición que separa el archivo del comprobante
No basta con que el documento sea digital para que sea un CFDI con efectos fiscales. El artículo 29, fracción IV, del Código Fiscal de la Federación condiciona esa eficacia a un trámite de certificación previo a la expedición:
“Remitir al Servicio de Administración Tributaria, antes de su expedición, el comprobante fiscal digital por Internet respectivo a través de los mecanismos digitales que para tal efecto determine dicho órgano desconcentrado mediante reglas de carácter general, con el objeto de que éste proceda a: a) Validar el cumplimiento de los requisitos establecidos en el artículo 29-A de este Código… b) Asignar el folio del comprobante fiscal digital. c) Incorporar el sello digital del Servicio de Administración Tributaria.”
El artículo 29-A, fracción II, retoma esos dos elementos y los convierte en requisito de contenido:
“El número de folio y el sello digital del Servicio de Administración Tributaria, referidos en la fracción IV, incisos b) y c) del artículo 29 de este Código, así como el sello digital del contribuyente que lo expide.”
Sin folio ni sello del SAT, el documento carece de esos elementos que el propio artículo 29-A exige. No es que un archivo sin certificar sea un CFDI imperfecto: en sentido estricto, todavía no es un CFDI.
La representación impresa: por qué no es el comprobante
Una vez incorporado el sello digital, el artículo 29, fracción V, distingue con precisión entre el archivo electrónico y cualquier copia visible de su contenido:
“…deberán entregar o poner a disposición de sus clientes… el archivo electrónico del comprobante fiscal digital por Internet de que se trate y, cuando les sea solicitada por el cliente, su representación impresa, la cual únicamente presume la existencia de dicho comprobante fiscal.”
El verbo “presumir” fija el límite exacto de esa representación impresa. No la sustituye ni la equipara al comprobante: solo permite inferir que existe uno. El objeto jurídico es el archivo electrónico certificado; el papel o el PDF que el cliente recibe es apenas evidencia indiciaria de su existencia. Esa distinción sostiene, además, la exigencia del protocolo XML que fija la Resolución Miscelánea Fiscal, desarrollada en el primer artículo de esta serie. Si el comprobante no es la representación impresa, el objeto certificado debe existir en el formato estructurado que esa representación, por definición, no puede replicar.
El contenido mínimo del artículo 29-A: qué debe decir el comprobante
El artículo 29-A fija el contenido que todo CFDI debe llevar, más allá del folio y el sello ya referidos. Su fracción I dispone:
“La clave del Registro Federal de Contribuyentes, nombre o razón social de quien los expida y el régimen fiscal en que tributen conforme a la Ley del Impuesto sobre la Renta.”
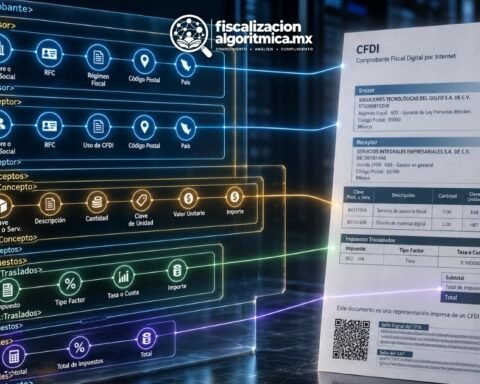
Las fracciones siguientes añaden el lugar y fecha de expedición, los datos del receptor y la descripción de los bienes o servicios. También fijan el valor unitario, el importe total y la forma de pago, entre otros elementos que varían según el tipo de operación.
Ese catálogo no es decorativo. El propio artículo 29-A lo advierte de forma expresa:
“Las cantidades que estén amparadas en los comprobantes fiscales que no reúnan algún requisito de los establecidos en esta disposición o en el artículo 29 de este Código… no podrán deducirse o acreditarse fiscalmente.”
Un CFDI incompleto no deja de ser un CFDI en sentido formal: ya fue certificado por el SAT. Pero sí pierde la función que lo hace relevante para quien lo recibe: ya no sirve para deducir ni para acreditar.
La materialidad como condición de validez: el artículo 29-A, fracción IX
La reforma fiscal de 2026 (DOF 7 de noviembre de 2025) añadió un requisito de naturaleza distinta a los anteriores. Ya no es formal, sino sustantivo. La fracción IX del artículo 29-A dispone:
“Amparar operaciones existentes, verdaderas o actos jurídicos reales. Los comprobantes fiscales que no cumplan con el requisito establecido en esta fracción, se consideran falsos para efectos de este Código.”
Esa fracción cambia el punto de partida de todo lo anterior. Los elementos revisados hasta aquí —documento digital, certificación, contenido mínimo— describen la forma que debe tener un CFDI. La fracción IX exige, además, que exista lo que el comprobante dice amparar. Un archivo puede estar perfectamente certificado, con folio, sello y todos los requisitos formales del artículo 29-A. Aun así, para efectos del Código Fiscal de la Federación, sigue siendo un comprobante falso si la operación que documenta no ocurrió. La falsedad, en este sentido estricto, no depende de un vicio en el archivo: depende de un vicio en el hecho que el archivo relata.
El artículo 29-A Bis, adicionado el mismo día, extrae una consecuencia procesal de esa fracción. Cuando la autoridad detecte, en el ejercicio de cualquier facultad de comprobación, el incumplimiento de la fracción IX, puede determinar lo que corresponda de inmediato. No necesita agotar antes el procedimiento del artículo 49 Bis, relacionado con la verificación presencial del artículo 42, fracción V, inciso g). La consecuencia de la falsedad material no exige, entonces, un procedimiento adicional previo: opera directamente dentro de la facultad que la autoridad ya esté ejerciendo.
Cuatro características técnicas, según la doctrina especializada
Un CFDI exhibe, además, rasgos técnicos que la doctrina ha sistematizado con independencia del texto del Código. El Lic. Jesús Camacho Macías presentó, ante la Facultad de Derecho de la UNAM en agosto de 2021, una tesina de especialidad en Derecho Fiscal. El trabajo aborda al CFDI como medio para identificar operaciones inexistentes y, en ese marco, atribuye al comprobante cuatro características esenciales como documento electrónico::
- Integridad: la información no puede manipularse sin que la autoridad lo detecte.
- Verificabilidad: el emisor no puede negar haberlo generado.
- Singularidad: cada comprobante lleva un identificador único asignado por un proveedor autorizado de certificación.
- Autenticidad: la identidad del emisor puede verificarse a través de su certificado de sello digital.
Esas cuatro características no sustituyen el análisis normativo: lo complementan. Describen, en términos técnicos, lo que la certificación del artículo 29 logra en términos jurídicos: que el documento sea inalterable, atribuible, único y verificable. Ninguna disposición del CFF, sin embargo, las enuncia con ese vocabulario.
Qué es legalmente un CFDI: los elementos de una definición que el legislador no escribió
Legalmente, un CFDI es entonces un documento digital, en los términos del artículo 17-D del Código Fiscal de la Federación. Adquiere eficacia como comprobante fiscal únicamente cuando el Servicio de Administración Tributaria le incorpora folio y sello digital, conforme al artículo 29, fracción IV. Su archivo electrónico —no su representación impresa— constituye el objeto jurídicamente relevante conforme a la fracción V del mismo artículo. Debe reunir, además, el contenido mínimo del artículo 29-A para conservar su función deductiva y acreditativa. Y desde noviembre de 2025 debe amparar una operación real, pues de lo contrario el propio Código lo declara falso.
Ningún precepto reúne estos cinco elementos en una sola definición. El Código Fiscal de la Federación construye al CFDI por partes, no por concepto. Esa dispersión normativa, más que una omisión, es la clave para identificar en qué artículo exacto se apoya cada controversia sobre su validez.
Referencia
Camacho Macías, J., Verduzco Reina, C. J., Universidad Nacional Autónoma de México, Universidad Nacional Autónoma de México, & Universidad Nacional Autónoma de México. (2021). El comprobante fiscal digital por internet como medio para identificar operaciones inexistentes. https://tesiunamdocumentos.dgb.unam.mx/ptd2021/septiembre/0815053/Index.html
Preguntas frecuentes
¿Qué es legalmente un CFDI?
Es un documento digital, en los términos del artículo 17-D del CFF. Adquiere eficacia como comprobante fiscal solo cuando el Servicio de Administración Tributaria le incorpora folio y sello digital, conforme al artículo 29, fracción IV.
¿La representación impresa del CFDI tiene el mismo valor que el archivo electrónico?
No. El artículo 29, fracción V, del CFF establece que la representación impresa únicamente presume la existencia del comprobante. El objeto jurídicamente relevante es el archivo electrónico certificado por el SAT.
¿Qué ocurre si un CFDI no ampara una operación real?
Se considera falso para efectos del Código Fiscal de la Federación, conforme al artículo 29-A, fracción IX. Esto ocurre sin importar que reúna correctamente todos los demás requisitos formales.
¿Qué pasa si un CFDI no cumple con algún requisito del artículo 29-A?
Las cantidades que ampara no podrán deducirse ni acreditarse fiscalmente, aunque el comprobante ya haya sido certificado por el SAT.
¿Qué diferencia hay entre un documento digital y un CFDI?
El documento digital es el género que define el artículo 17-D del CFF. El CFDI es una especie de ese género. Está sujeto, además, a un régimen de certificación obligatoria ante el SAT que el documento digital genérico no exige.