¿Qué es el Estándar A-P-I-C en la Fiscalización Algorítmica?
El Estándar A-P-I-C es la sistematización doctrinal de cuatro elementos —activos, personal, infraestructura y capacidad material— que el propio artículo 69-B del Código Fiscal de la Federación exige verificar antes de presumir que un comprobante fiscal ampara una operación inexistente. No es una categoría ajena a la ley ni una construcción puramente técnica: el precepto los nombra de manera literal. Lo que aporta el estándar es el orden, la definición operativa de cada vector y el señalamiento de las alertas algorítmicas que hoy los detectan.
Por qué el Estándar A-P-I-C es central en la fiscalización algorítmica
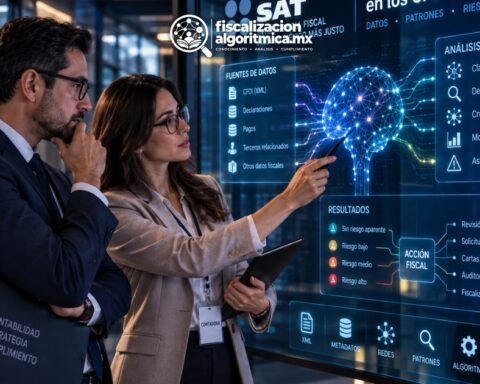
La fiscalización algorítmica, tomada en abstracto, es un mecanismo de detección: cruza millones de comprobantes contra bases institucionales y produce, mediante machine learning y analítica de grafos, un score de riesgo por contribuyente. Ese score, por sí mismo, no acredita nada: es una probabilidad estadística de que la operación se aparte del comportamiento esperado del sector, no la prueba de que carezca de sustancia.
El Estándar A-P-I-C es lo que convierte esa probabilidad en un hallazgo con relevancia jurídica. Sin él, el algoritmo solo señalaría una desviación —una alerta sin anclaje normativo—. Con él, esa desviación se traduce en la ausencia concreta de uno o más de los cuatro elementos que el artículo 69-B exige para sostener la presunción de inexistencia.
El estándar es, en ese sentido, la bisagra entre la inferencia estadística que produce el algoritmo y la exigencia legal que activa la presunción: no es un desarrollo doctrinal paralelo a la fiscalización algorítmica, es la condición que permite que su resultado tenga consecuencia jurídica en lugar de quedarse en un dato analítico sin fuerza probatoria.
La función del aprendizaje automático y los grafos
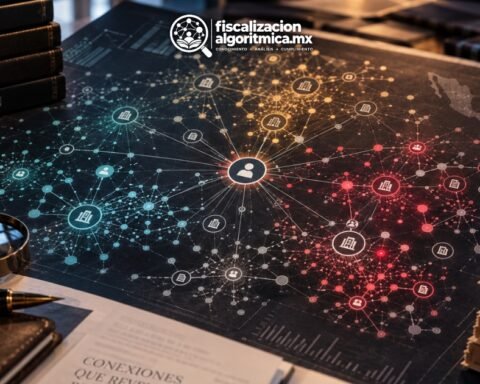
Machine learning y analítica de grafos cumplen, frente a esos cuatro vectores, funciones distintas y complementarias. La analítica de grafos es la herramienta topológica del grafo fiscal: representa a cada contribuyente como un nodo identificado por su RFC y a cada operación documentada mediante CFDI como una arista dirigida entre emisor y receptor.
No califica, describe la estructura de la red; y sobre esa estructura, la ausencia de un vector se lee como una anomalía de forma directa —un nodo con una arista de salida gruesa, es decir, facturación elevada, que carece de aristas hacia el nodo institucional del IMSS revela la ausencia del vector Personal; la convergencia de varios nodos sobre un mismo domicilio revela la ausencia del vector Infraestructura—. El machine learning es la herramienta predictiva: procesa esas mismas bases de datos para extraer patrones y producir una calificación de riesgo.
Mediante técnicas de aprendizaje no supervisado, agrupa a los contribuyentes según las variables normales de su sector —volumen de facturación, gastos estructurales esperados, insumos congruentes con el giro declarado— y, cuando uno se desvía de manera significativa de su grupo de referencia, esa desviación eleva su score. Es la capa que traduce la topología del grafo en una probabilidad numérica.
Del análisis tecnológico a la prueba de materialidad
Ninguna de las dos herramientas, por sí sola, prueba la ausencia de materialidad: el grafo aporta la estructura sobre la que se leen los cuatro vectores, el aprendizaje automático califica esa estructura y decide qué tan urgente es intervenir, y es el vector A-P-I-C concreto que la anomalía señala —Activos, Personal, Infraestructura o Capacidad material— el que finalmente sostiene, o no, la presunción del artículo 69-B. Por la misma razón el estándar es también el punto de apoyo de la defensa: si el algoritmo detecta por los cuatro vectores, el contribuyente se defiende acreditando esos mismos cuatro vectores, no refutando el score en abstracto.
La importancia del verbo rector: “Detectar”
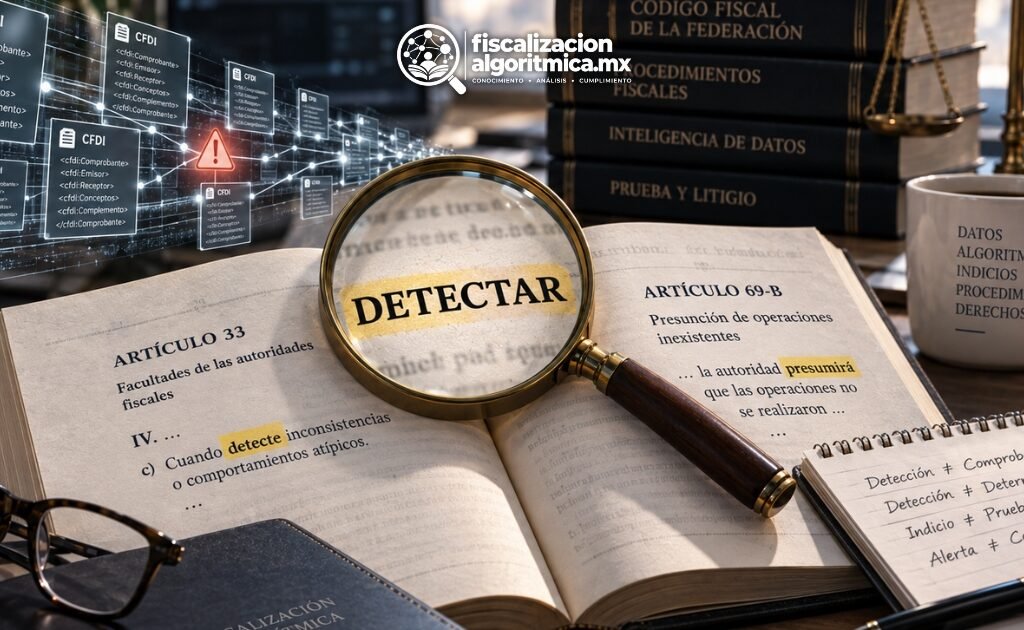
Cualquier especialista fiscal debería detenerse en un dato de redacción legislativa antes de entrar al análisis del artículo 69-B: el verbo “detectar”, en sus distintas conjugaciones, aparece 44 veces en el texto vigente del Código Fiscal de la Federación. No es un verbo intercambiable con “comprobar”, “determinar” o “acreditar”. La Real Academia Española lo define como descubrir la existencia de algo que no era patente, o poner de manifiesto, por métodos indirectos, algo que no puede observarse de manera directa. Detectar no es probar: es advertir el indicio de algo que, hasta ese momento, permanecía oculto.
Detectar, presumir y determinar
Esa precisión lingüística no es un capricho de redacción: marca, dentro del mismo Código, dónde termina un simple aviso y dónde empieza un procedimiento con consecuencias legales concretas. El artículo 33, fracción IV, inciso c) permite a la autoridad enviar un comunicado cuando “detecte” inconsistencias o comportamientos atípicos, y dice de forma expresa que ese envío todavía no abre una auditoría formal.
El verbo explica por qué: detectar solo permite señalar que algo llamó la atención del sistema, una alerta; no permite, por sí solo, cobrar un impuesto que se dejó de pagar ni declarar, con efectos definitivos, que una operación nunca existió. Para llegar a eso hace falta otro verbo y otro camino: “presumirá”, el que usa el propio artículo 69-B cuando esa alerta deja de ser un simple aviso y se convierte en el punto de partida legal a partir del cual es el contribuyente quien tiene que demostrar que la operación sí ocurrió.
El Estándar A-P-I-C ocupa exactamente esa frontera entre un verbo y el otro. Es el instrumento que traduce lo que el algoritmo detecta —una desviación estadística, una anomalía topológica— en los elementos concretos que la ley exige para que esa detección pueda, eventualmente, sostener una presunción.
Distinguir cuándo el Código habla de detectar y cuándo habla de presumir, comprobar o determinar es, para quien litiga, la primera línea de defensa: si la autoridad trata una simple detección como si ya fuera una determinación acreditada, sin haber transitado por el procedimiento y las garantías que la ley reserva a esta última, el acto queda desprovisto de la fundamentación y motivación que exigen los artículos 14 y 16 constitucionales.
El origen normativo: lo que dice literalmente el artículo 69-B del CFF
El texto vigente del artículo 69-B del CFF es la fuente directa de la sigla. Establece que:
“Cuando la autoridad fiscal DETECTE que un contribuyente ha estado emitiendo comprobantes sin contar con los activos, personal, infraestructura o capacidad material, directa o indirectamente, para prestar los servicios o producir, comercializar o entregar los bienes que amparan tales comprobantes, o bien, que dichos contribuyentes se encuentren no localizados, se presumirá la inexistencia de las operaciones amparadas en tales comprobantes.”
Los cuatro sustantivos —activos, personal, infraestructura, capacidad material— no son una lectura doctrinal de la norma: son su redacción. El Estándar A-P-I-C toma cada uno de ellos como un vector verificable y les asigna, a partir de ahí, una definición fáctica y un criterio de detección.
Plazos para desvirtuar la presunción
El mecanismo procesal que sigue a la detección de esta ausencia tiene plazos precisos. Notificada la presunción por buzón tributario, página del SAT y Diario Oficial de la Federación, el contribuyente cuenta con quince días para aportar pruebas y manifestar lo que a su derecho convenga, con derecho a una prórroga de cinco días adicionales solicitada dentro del plazo original. Agotado ese término, la autoridad dispone de cincuenta días para resolver, plazo que puede suspenderse si requiere información adicional dentro de los primeros veinte días de ese periodo.
Solo al vencer sin resolución queda sin efectos la presunción respecto de los comprobantes observados. Si la autoridad resuelve en sentido desfavorable y publica el listado definitivo, los terceros que dieron efecto fiscal a esos comprobantes —los llamados EDOS— cuentan con treinta días naturales, contados a partir de esa publicación, para acreditar la efectiva adquisición de los bienes o recepción de los servicios, o para autocorregirse mediante declaración complementaria.
Vencido ese plazo sin acreditación ni corrección, la operación se considera, con efectos generales, un acto simulado para fines de los delitos previstos en el propio Código.
El supuesto de los recursos de terceros
Una reforma posterior, publicada en el Diario Oficial de la Federación el 12 de noviembre de 2021, extendió el supuesto: también se presume la inexistencia cuando el contribuyente emite comprobantes que soportan operaciones realizadas con los activos, personal, infraestructura o capacidad material de un tercero. La ausencia material, en otras palabras, no solo se mide en el emisor; se rastrea también en quien le presta la estructura para operar.
Las facultades de gestión: el fundamento previo a la verificación algorítmica
La verificación de los cuatro vectores no ocurre, en su primer momento, bajo el ejercicio de facultades de comprobación. Ocurre al amparo de las facultades de gestión, que el Código Fiscal de la Federación distingue expresamente de aquellas y que anteceden, sin sus garantías procesales, a cualquier acto formal de fiscalización.
El artículo 33, fracción IV, inciso c) del CFF es la base expresa de esa etapa previa: faculta a la autoridad para enviar “comunicados para informar sobre inconsistencias detectadas o comportamientos atípicos”, y establece de manera literal que “el envío de los documentos señalados en los incisos anteriores no se considerará inicio de facultades de comprobación”.
Es la habilitación legal para que el cruce algorítmico de los cuatro vectores —activos, personal, infraestructura, capacidad material— pueda operar sobre la información que la autoridad ya tiene en su poder o a la que tiene acceso, sin que ese cruce, por sí mismo, abra un procedimiento formal, notifique un derecho de audiencia o corra un plazo de caducidad.
Consecuencias de la etapa de gestión
La consecuencia práctica de esta distinción es la que explica por qué el Estándar A-P-I-C puede verificarse en masa, sobre millones de contribuyentes, sin que a cada uno se le abra un procedimiento: mientras la autoridad cruza esa información bajo esta facultad de gestión, no existe acto que impugnar. Solo cuando ese cruce arroja la ausencia de los cuatro elementos —y la autoridad decide iniciar el procedimiento del artículo 69-B, o la visita del artículo 49 Bis por conducto del artículo 42, fracción V, inciso g)— nace, ya sobre el contribuyente señalado, la carga procesal con sus plazos y sus garantías.
La formalización doctrinal: de la norma al estándar de verificación
La literalidad del artículo 69-B fija los cuatro elementos, pero no ofrece por sí sola una metodología para medirlos caso por caso. Esa metodología parte de la obra del jurista Alejandro Ponce Rivera y Chávez sobre la materialidad digital: gracias a ella, este proyecto establece la base operativa de la fiscalización algorítmica bajo la denominación de Estándar A-P-I-C —la definición operativa de cada vector, sus señales de alerta algorítmica y su articulación en un instrumento de verificación aplicable a la debida diligencia de proveedores.
El reconocimiento a esa influencia no es formal ni protocolario. Ponce Rivera y Chávez identificó, a partir del análisis casuístico de las resoluciones administrativas y jurisdiccionales derivadas del artículo 69-B desde su origen en 2014, un punto que hasta entonces no se había articulado con esa claridad: la autoridad no necesita probar la inexistencia de la operación de forma directa, le basta con detectar la ausencia de estos cuatro pilares para invertir la carga de la prueba hacia el contribuyente. Esa observación, sostenida en foros de capacitación y diplomados dirigidos al gremio fiscal, es el terreno doctrinal sobre el que este proyecto construye la sistematización que aquí se presenta como Estándar A-P-I-C.
La divulgación de este estándar se ha dado a través de canales de formación jurídica dirigidos a la práctica profesional: el canal de YouTube “AlejandroPoncePLD” / “Alejandro Ponce”, donde se expone la vulnerabilidad de los esquemas de compra de facturas frente a la detección automatizada, y diplomados y conferencias orientados a la auditoría preventiva de proveedores mediante la verificación de los cuatro vectores.
Los cuatro vectores: definición y señal de alerta
Cada componente del estándar corresponde a un elemento material que un negocio real debe poseer, y a una anomalía detectable cuando ese elemento no existe en la proporción que el volumen facturado exigiría.
| Vector | Qué acredita | Qué detecta la ausencia |
|---|---|---|
| Activos (A) | Maquinaria, equipo de transporte, equipo de cómputo e inmuebles indispensables para el proceso productivo, comercial o administrativo declarado | Facturación desproporcionada frente a la declaración anual de activos fijos y a la depreciación real registrada |
| Personal (P) | Fuerza laboral activa y afiliada, con CFDI de nómina y registro patronal ante el IMSS congruente con el servicio facturado | Facturación de servicios intensivos en mano de obra sin registro patronal activo, sin retenciones de ISR por salarios y sin CFDI de nómina |
| Infraestructura (I) | Domicilio fiscal verificable, con gastos operativos proporcionales —arrendamiento, luz, agua, telecomunicaciones— | Coincidencia de múltiples razones sociales en un mismo domicilio de escala reducida, o ausencia total de CFDI por servicios básicos |
| Capacidad material (C) | Congruencia entre los insumos adquiridos (CFDI de entrada) y los bienes o servicios facturados (CFDI de salida) | Incompatibilidad semántica entre las claves del Anexo 20 de las compras y las de las ventas |
La verificación de estos cuatro vectores no depende de la revisión manual de expedientes: se ejecuta sobre la información que el propio ecosistema del CFDI ya concentra, mediante el cruce automatizado de bases institucionales. El artículo 63 del CFF es la norma que habilita ese cruce como fuente de motivación: los hechos que constan en las bases de datos que la autoridad tiene en su poder o a las que tiene acceso pueden servir para motivar sus resoluciones, y la información contenida en los CFDI y en esas bases de datos se presume cierta.
La arquitectura tecnológica: qué está documentado y qué es reconstrucción técnica
Entre 2024 y 2026, el SAT consolidó un modelo de fiscalización fundamentado en analítica de datos masivos, machine learning y teoría de grafos, que cruza en tiempo real el CFDI contra declaraciones, nómina del IMSS e información bancaria. A ese nivel de generalidad llega lo sostenible: el catálogo de algoritmos concretos —recorrido, agrupamiento, detección de comunidades— que la literatura técnica asocia a esas categorías clasifica qué herramientas son aptas para producir esos resultados; no equivale a que el SAT utilice precisamente esas y no otras. Esta posición institucional del SAT como procesador masivo de datos toma el Anexo 20 de la RMF vigente como fuente de metadatos XML.
La representación técnica de las relaciones fiscales
Sobre esa base declarada, la representación del universo de comprobantes como un grafo dirigido —donde los nodos son los contribuyentes identificados por su RFC y las aristas son las operaciones documentadas mediante CFDI— permite ejecutar cada vector del Estándar A-P-I-C como una operación sobre la red: el vector de Activos se lee comparando el grado de las aristas de salida de un nodo contra su patrimonio declarado; el de Personal, verificando si existe arista hacia el nodo institucional del IMSS; el de Infraestructura, detectando la convergencia de múltiples nodos sobre un mismo domicilio; el de Capacidad material, comparando la naturaleza de las aristas de entrada contra las de salida.
Qué algoritmo exacto ejecuta cada verificación, con qué parámetros y bajo qué umbral, no consta en ninguna fuente pública identificada: consta la categoría (machine learning, analítica de grafos), no el algoritmo puntual. Afirmar que un algoritmo específico opera sobre un vector determinado sería una reconstrucción de ingeniería razonable, no un hecho documentado, y esa distinción debe mantenerse al leer cualquier desarrollo técnico sobre la materia.
El sistema de tres etapas y la posición del Estándar A-P-I-C dentro de él
La fiscalización derivada de este estándar no ocurre en un solo acto. Se despliega en tres momentos con fundamento legal distinto.
Emisión del CFDI y análisis de riesgo
En la primera etapa, la emisión del CFDI es un dato neutro: el PAC valida su sintaxis conforme al Anexo 20, sin pronunciarse sobre la veracidad de la operación. En la segunda, la inferencia algorítmica cruza esa información contra bases institucionales y evalúa los cuatro vectores del Estándar A-P-I-C; aquí nace, en su caso, la presunción iuris tantum de inexistencia, con fundamento en el artículo 69-B.
El artículo 33, fracción IV, inciso c) del CFF permite a la autoridad enviar “comunicados para informar sobre inconsistencias detectadas o comportamientos atípicos” sin que ese envío se considere inicio de facultades de comprobación: es la base legal de la etapa de gestión que precede a cualquier acto formal. En la tercera etapa se formaliza lo inferido, y aquí conviven dos procedimientos que no deben confundirse. El primero es el propio artículo 69-B, dirigido a la ausencia de materialidad (el Estándar A-P-I-C en sentido estricto).
La sustancia económica como parámetro objetivo de defensa
El Código Fiscal de la Federación contiene, en su artículo 5o.-A, la articulación legal directa del principio de sustancia sobre forma.
La norma dispone que los actos jurídicos que carezcan de una razón de negocios y que generen un beneficio fiscal directo o indirecto tendrán los efectos fiscales que correspondan a los que se habrían realizado para la obtención del beneficio económico razonablemente esperado por el contribuyente, entendido este como aquel que se produce por generar ingresos, reducir costos, aumentar el valor de los bienes de su propiedad, mejorar su posicionamiento en el mercado u otros de naturaleza similar, sin considerar los efectos fiscales presentes o futuros de esos actos.
El artículo opera en un plano distinto al del 69-B, y esa distinción debe fijarse con precisión: el 5o.-A no pregunta si la operación existió materialmente, sino si, exista o no, tuvo una razón de negocios que justifique el efecto fiscal que se le atribuye. El 69-B pregunta lo primero: si la operación existió. Son dos exámenes independientes, con procedimientos y consecuencias propias, que comparten sin embargo el mismo fundamento: la ley mexicana subordina el efecto fiscal de un acto a su realidad económica, no a su forma documental.
Materialidad y acreditación de los cuatro vectores
Sobre ese fundamento común, los tribunales mexicanos acuñaron una categoría distinta: la materialidad de las operaciones. El término no está definido en el Código Fiscal de la Federación ni en ningún otro ordenamiento tributario; es una construcción jurisprudencial, sin asiento legislativo expreso, que se aplica dogmáticamente en prácticamente toda fiscalización en México, no solo en la algorítmica.
El Estándar A-P-I-C es la forma en que ese principio —sustancia sobre forma, ya en la versión general del artículo 5o.-A, ya en la versión de materialidad que la jurisprudencia derivó para el artículo 69-B— se descompone en elementos verificables. Activos, personal, infraestructura y capacidad material no son una lista arbitraria: son los indicadores objetivos de que una operación tuvo sustancia económica real y no fue una construcción documental vacía de contenido.
Conclusión
El Estándar A-P-I-C no introduce una obligación nueva ni una categoría jurídica distinta de la que el artículo 69-B del Código Fiscal de la Federación ya contiene: ordena y opera lo que la norma exige, distribuyendo la verificación de la materialidad en cuatro vectores medibles y anticipando el mismo cruce de información que el SAT ejecuta sobre el CFDI.
Para el contribuyente y para el despacho que lo asesora, la consecuencia práctica es que la defensa frente a la presunción de inexistencia ya no puede construirse únicamente con documentos generados después del hecho: debe sostenerse con la evidencia de activos, personal, infraestructura y capacidad material que existía en el momento mismo de la operación, porque es exactamente esa evidencia, y no otra, la que el algoritmo buscará cuando la revise.
Preguntas frecuentes
¿De dónde proviene el nombre del Estándar A-P-I-C?
Proviene directamente del texto del artículo 69-B del Código Fiscal de la Federación, que exige verificar si el contribuyente cuenta con “activos, personal, infraestructura o capacidad material” para prestar los servicios o producir los bienes que amparan sus comprobantes. La sigla no es una construcción ajena a la ley: reproduce, en su orden, los cuatro elementos que la propia norma nombra.
¿Quién sistematizó el Estándar A-P-I-C como marco doctrinal de verificación?
Su formalización como marco de verificación con vectores definidos y señales de alerta algorítmica se atribuye al jurista Alejandro Ponce Rivera y Chávez, bajo la denominación de Dogmática de la Materialidad Digital.
¿Qué diferencia hay entre el Estándar A-P-I-C y la presunción del artículo 69-B?
El artículo 69-B es la norma que establece la presunción de inexistencia de operaciones cuando faltan esos cuatro elementos. El Estándar A-P-I-C es el instrumento doctrinal que descompone esa exigencia legal en criterios verificables y medibles, útil tanto para que la autoridad detecte la ausencia de materialidad como para que el contribuyente la acredite de manera preventiva.
¿El Estándar A-P-I-C se verifica igual en el procedimiento del artículo 49 Bis?
No de manera idéntica. El artículo 69-B atiende a la ausencia de materialidad para prestar el servicio o producir el bien. El artículo 49 Bis regula un procedimiento distinto —la visita domiciliaria exprés—, dirigido a comprobantes que se presume no amparan una operación existente, verdadera o real conforme al artículo 29-A, fracción IX, con un calendario propio de cinco, quince y veinticuatro días hábiles. Ambos procedimientos pueden apoyarse en los mismos cuatro vectores, pero corren bajo fundamentos y plazos distintos.
¿Por qué importa que el CFF use el verbo “detectar” y no “determinar” o “comprobar”?
Porque marca hasta dónde llega un acto de la autoridad sin abrir un procedimiento formal. Detectar solo permite señalar una alerta, con fundamento en facultades de gestión como el artículo 33, fracción IV, inciso c) del CFF; determinar una contribución omitida o presumir con efectos definitivos la inexistencia de una operación exige otro verbo y otro procedimiento, como el que activa el propio artículo 69-B. El Estándar A-P-I-C es el puente entre ambos: traduce lo detectado en los elementos que la ley exige para sostener esa presunción.