¿Qué es un grafo fiscal? Frente a la fiscalización algorítmica
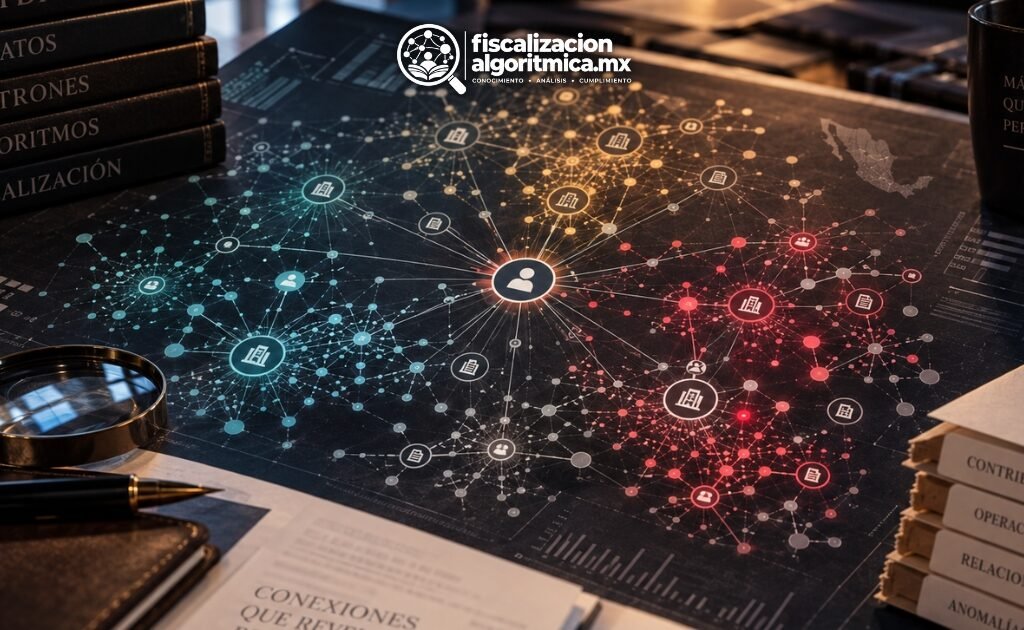
Un grafo fiscal es una representación de entidades y relaciones relevantes para el análisis tributario. Los contribuyentes se representan como nodos; las operaciones documentadas mediante CFDI, como enlaces entre emisores y receptores. Esta estructura permite examinar cadenas de facturación y conexiones entre participantes.
¿Por qué interesa al contribuyente antes de una comprobación formal? Porque el análisis relacional permite organizar información para identificar riesgos y orientar la planeación fiscal. El resultado debe distinguirse de la actuación administrativa que posteriormente lo utiliza.
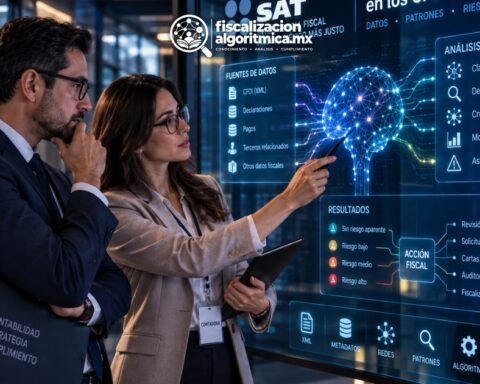
El antecedente institucional es el anuncio del SAT sobre modelos de analítica de grafos y aprendizaje automático para clasificar contribuyentes de riesgo, identificar redes y detectar inconsistencias en CFDI. Todo lo anterior en el plan maestro de fiscalización 2024.
El alcance de esa referencia es concreto: identifica técnicas y finalidades anunciadas. La explicación estructural que sigue corresponde al modelo técnico del grafo fiscal.
Qué es, estructuralmente, un grafo fiscal
Un grafo se expresa como G = (V, E): un conjunto de vértices y un conjunto de enlaces. En una representación dirigida de facturación, el enlace tiene un sentido definido entre emisor y receptor.
El modelo puede incorporar otras entidades, como domicilios, cuentas bancarias o personas vinculadas con sociedades. La selección depende de la pregunta de análisis y de la información disponible. Una relación comercial y una coincidencia de domicilio requieren enlaces con significados diferentes.
También debe distinguirse la estructura interna del CFDI de una red de contribuyentes. Los nodos y subnodos del comprobante organizan su contenido técnico; los nodos del grafo fiscal representan las entidades elegidas para analizar relaciones. Son niveles de representación distintos.
La analítica de grafos en la fiscalización mexicana utiliza estas estructuras para examinar recorridos y agrupamientos. Su interpretación exige conservar qué representa cada enlace y de qué registro procede.
Domicilios, socios y otras conexiones
El análisis relacional incorpora información que rebasa la relación inmediata entre dos RFC. Un domicilio compartido o una persona vinculada con varias sociedades puede representarse como un nodo que conecta distintas entidades.
La naturaleza de cada nodo importa. Un domicilio o una dirección IP son referencias del modelo. Un socio o representante es una persona que puede tener obligaciones fiscales propias; representarlo como conexión no elimina su condición jurídica.
Tampoco toda coincidencia significa irregularidad. El vínculo observado necesita una explicación: qué relación existe, cuál es su origen y qué hechos acredita. La proximidad gráfica entre dos contribuyentes debe distinguirse de la imputación de una conducta a cualquiera de ellos.
Grafo fiscal y Estándar A-P-I-C
El Estándar A-P-I-C organiza el examen de activos, personal, infraestructura y capacidad material. Su utilidad doctrinal consiste en relacionar lo facturado con los elementos que permiten realizar la operación.
El análisis de conexiones puede orientar preguntas sobre esa correspondencia. Sin embargo, la ausencia de un enlace en una base de datos no demuestra, por sí sola, la inexistencia del recurso material. Debe conocerse la cobertura de la información y examinarse la documentación de la operación, incluidos los medios directos o indirectos que correspondan.
La conclusión requiere evidencia. La falta de un registro de nómina, un servicio domiciliado a otro nombre o una diferencia entre conceptos facturados son observaciones que necesitan contexto antes de afirmar una imposibilidad material.
Fundamento legal del uso de información relacional
El artículo 63 del Código Fiscal de la Federación permite utilizar hechos conocidos mediante expedientes, documentos y bases de datos en la motivación de resoluciones, conforme a las condiciones del propio precepto. Ese fundamento no convierte cualquier inferencia computacional en prueba plena de incumplimiento.
La autoridad debe identificar el hecho y explicar cómo la información lo sustenta. Una conexión documentada y la conclusión extraída de ella tienen alcances distintos: acreditar que dos entidades están relacionadas no acredita automáticamente que sus operaciones sean inexistentes.
Los artículos 33, fracción IV, 41-A y 42-A del CFF sitúan comunicaciones de inconsistencias, aclaraciones y planeación dentro del análisis de las facultades de gestión. El artículo 27, apartado C, fracción I, se relaciona con la verificación de datos del RFC.
Que una actuación no constituya el inicio de facultades de comprobación no la exime de los requisitos que le sean aplicables. La competencia y las exigencias constitucionales del acto de molestia deben examinarse según su contenido y efectos.
La presunción del artículo 69-B
El artículo 69-B del CFF regula una presunción de inexistencia de operaciones bajo sus supuestos y procedimiento. El análisis de datos puede aportar información para examinar esos supuestos; un grafo no activa por sí solo todos los efectos del precepto ni sustituye sus formalidades.
La presunción admite prueba en contrario. Su examen requiere distinguir la situación del emisor de la del receptor y el momento procedimental correspondiente. No basta con señalar una conexión para trasladar indiscriminadamente las mismas cargas a todos los participantes de una red.
La materialidad se acredita con evidencia de las operaciones. Contratos, entregables y registros financieros deben relacionarse con lo efectivamente realizado; su valoración exige explicar qué demuestra cada documento. La representación gráfica organiza relaciones, mientras que el expediente permite examinar los hechos.
El límite constitucional: fundamentación y motivación
El artículo 16 constitucional exige que el acto de molestia provenga de autoridad competente y esté fundado y motivado. Cuando se utiliza información procesada por un modelo, debe explicarse la relación entre los hechos y la consecuencia jurídica atribuida.
La opacidad plantea un problema cuando impide comprender o controvertir esa justificación. El alcance de la información accesible y de una eventual reserva debe examinarse en el caso concreto. Que un documento consultado no contenga métricas o controles no permite concluir que estos no existan en ningún expediente.
La discusión doctrinal sobre protección de datos también incorpora la oposición a determinados tratamientos automatizados. Su ejercicio exige examinar el supuesto legal, los efectos del tratamiento y las condiciones de procedencia. No equivale a un derecho incondicionado a impedir cualquier análisis fiscal ni a una suspensión automática de las facultades de la autoridad.
Conclusión: explicar la relación y acreditar la operación
El grafo fiscal permite organizar conexiones y formular preguntas sobre el riesgo relacional. Su utilidad técnica depende de la calidad de los registros y de la definición de cada vínculo. Su utilización jurídica exige conectar la información con un hecho y con la atribución ejercida.
Para el contribuyente y el despacho, la tarea es documentar la operación y explicar sus relaciones. Un expediente construido desde los hechos permite examinar qué representa el enlace, qué conclusión sostiene y dónde existe una discrepancia. La defensa necesita esa correspondencia entre operación, dato y actuación.
Preguntas frecuentes
¿Cuáles son los nodos y las aristas de un grafo fiscal?
Los nodos representan entidades, como contribuyentes o domicilios. Las aristas representan relaciones, como operaciones documentadas mediante CFDI. Cada conexión debe conservar su significado y su fuente. Las personas representadas como nodos pueden tener obligaciones fiscales propias.
¿El SAT confirmó que opera un grafo fiscal en tiempo real y sin intervención humana?
Los materiales consultados recogen el anuncio de analítica de grafos y aprendizaje automático para planeación y clasificación de riesgos. Esa referencia no permite certificar una arquitectura única, su operación en tiempo real ni la ausencia de intervención humana en cada caso.
¿Qué fundamento permite utilizar información de un grafo fiscal en una resolución?
El artículo 63 del CFF permite utilizar hechos conocidos mediante documentos, expedientes y bases de datos en la motivación de resoluciones, bajo sus condiciones. No atribuye automáticamente prueba plena a toda inferencia del modelo; debe justificarse su relación con los hechos.
¿Puede un contribuyente oponerse al tratamiento automatizado de sus datos?
La procedencia de una oposición depende del supuesto legal aplicable, de las características del tratamiento y de sus efectos. Debe examinarse individualmente; no constituye una exclusión incondicionada de cualquier análisis fiscal ni suspende automáticamente la actuación de la autoridad.
¿El grafo fiscal acredita por sí solo operaciones inexistentes?
No. Una conexión o clasificación requiere evidencia y valoración. La presunción del artículo 69-B está sujeta a sus supuestos y procedimiento, y admite prueba en contrario. El análisis relacional no sustituye la acreditación de los hechos ni las formalidades correspondientes.