Facultades de gestión en México: fiscalización primaria
¿Qué hace la autoridad antes de abrir una revisión? Una respuesta se expuso en una sesión técnica de COPARMEX. Allí se explicó cómo operan las facultades de gestión en México cuando el SAT ya analiza información fiscal, pero todavía no ejerce una comprobación formal.
La sesión reunió dos voces complementarias. El Dr. Domingo Ruiz López aportó el análisis jurídico. El Ing. Ricardo Jesús Bolaños Barrera explicó el tratamiento técnico de los datos. Este artículo reseña esa sesión y lo que aportó sobre las facultades de gestión en México. La base legal de esa etapa no se repite aquí, porque tiene su propio análisis.
Ese planteamiento encaja en el concepto doctrinal de fiscalización algorítmica. Primero se procesa el dato. Después, su resultado orienta una actuación cuyo alcance conviene precisar.
Facultades de gestión en México: la sesión técnica de COPARMEX del 22 de octubre de 2024
La sesión se celebró en el marco del 210 aniversario de la Constitución de Apatzingán. El Dr. Domingo Ruiz López, entonces presidente de la Comisión Fiscal Nacional de COPARMEX, coordinó el encuentro. Por su parte, el Ing. Ricardo Jesús Bolaños Barrera presentó la explicación técnica sobre el procesamiento de información tributaria.
El público estuvo formado por contadores, auditores, fiscalistas y directores financieros. Para ellos, el tema no era abstracto. Las empresas ya enfrentaban un análisis de comprobantes y relaciones económicas que supera la revisión individual de expedientes.
El referente era el Plan Maestro 2024 del SAT, que incorporó la analítica de grafos y el aprendizaje automático. Ese anuncio dio a la discusión gremial un punto de partida concreto sobre inteligencia artificial y fiscalización.
La sesión fue un hito para la discusión doctrinal en COPARMEX. Unió la explicación del procesamiento de datos con el examen de sus consecuencias jurídicas. Así, la pregunta cambió. Ya no bastaba saber qué tecnología podía usarse. También había que precisar cómo se vincula con las atribuciones del SAT y con la defensa del contribuyente.
Lo que explicó Bolaños: datos, escala y velocidad
Bolaños describió los algoritmos tributarios como rutinas lógicas y estadísticas aplicadas a la información fiscal. La escala y la velocidad ocuparon un lugar central en su exposición. Una rutina que corre sobre muchos registros detecta relaciones que permanecen dispersas cuando cada expediente se revisa por separado.
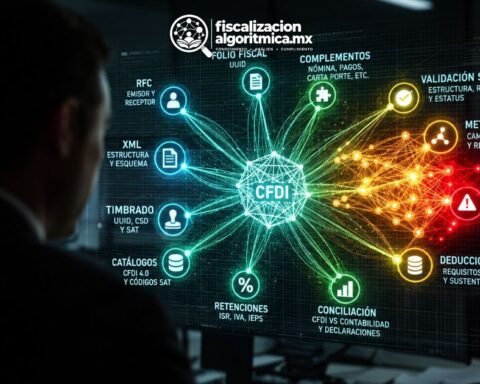
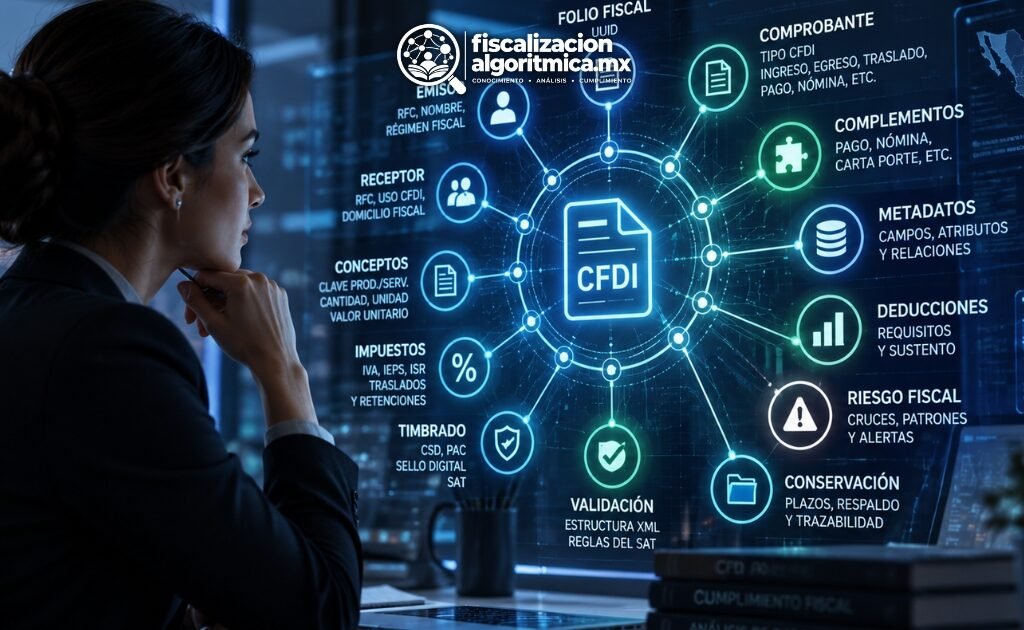
La analítica de grafos aplicada a la fiscalización representa esas conexiones. El machine learning o aprendizaje automático, en cambio, ayuda a clasificar patrones y a detectar comportamientos atípicos. Con ambos, el análisis del CFDI se vuelve relacional: importan también los vínculos entre quienes emiten y reciben comprobantes.
Lo que planteó Ruiz: dos momentos de fiscalización
Ruiz separó dos momentos. La fiscalización primaria se asocia con la gestión. Ahí ubicó las cartas invitación, la vigilancia profunda y los mensajes al contribuyente. La fiscalización secundaria corresponde a la comprobación. En ella colocó las visitas domiciliarias y las revisiones de gabinete o electrónicas.
Con esa clasificación, las facultades de gestión en México quedan ubicadas en un momento propio, anterior a la comprobación. En la práctica, una empresa puede recibir comunicaciones sobre inconsistencias antes de cualquier orden de comprobación. El análisis previo ya deja una huella administrativa: la autoridad señala una diferencia y pide atención a la situación fiscal.
Por eso, para el despacho, la primera comunicación de las facultades de gestión en México exige reconstruir la información que originó el señalamiento.
Facultades de gestión en México: a quién afectan
En términos generales, las facultades de gestión en México agrupan actos de asistencia, control y vigilancia sobre el cumplimiento de las obligaciones fiscales. Las ejerce la autoridad fiscal y se concretan en el Código Fiscal de la Federación.
El enfoque aquí es práctico. Interesa cómo se vive esa etapa desde la empresa y qué información conviene tener lista cuando llega la primera comunicación. Por eso el artículo sigue el orden de la sesión: primero los datos, luego los dos momentos de fiscalización y, al final, la defensa documentada.
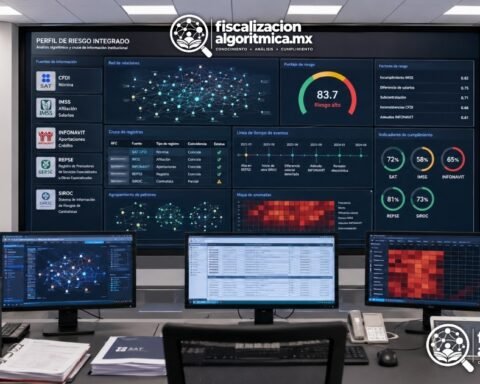
Score y perfil de riesgo: cómo se lee un resultado
El CFDI aporta información estructurada de cada operación. Al cruzarla con otros registros, el análisis identifica diferencias y patrones que sirven para clasificar riesgos.
Un score de riesgo es una calificación que produce el modelo con sus propios criterios. Es una estimación sobre el caso analizado. Para entenderla, hay que conocer qué registros se usaron y qué características pesaron más.
La señal merece atención, pero debe explicarse. Su utilidad depende de la calidad del dato y de que la clasificación corresponda a los hechos.
El riesgo individual
El riesgo individual parte de la información propia del contribuyente: registros, declaraciones y comprobantes. El análisis busca inconsistencias dentro de ese conjunto.
Para el despacho, la revisión empieza con la conciliación. Se reconstruye qué se registró y cómo se relaciona con la operación. La documentación sostiene una explicación verificable.
El riesgo relacional
El riesgo relacional nace de las conexiones con terceros. La analítica de grafos las representa con nodos y enlaces. Así se siguen cadenas de operaciones y se observan agrupamientos.
Aquí cambia el foco. Además de los registros propios, se examina la posición del contribuyente dentro de la red. El contexto de la relación comercial es indispensable para explicar una conexión y los hechos que acredita.
Cartas invitación: cómo leerlas y qué responder
Las cartas invitación comunican inconsistencias identificadas por la autoridad y se ligan con la gestión del cumplimiento. Son la expresión visible del análisis previo de información.
Su revisión comienza por el contenido. Conviene identificar quién emite la comunicación, qué inconsistencia señala, a qué registros se refiere y qué solicita al destinatario. Con esos datos se reconstruye el problema concreto.
La respuesta necesita evidencia. El contribuyente debe explicar la correspondencia entre sus comprobantes, lo declarado y la documentación de la operación. Si contesta sin reconstruir esa relación, el origen de la diferencia sigue sin resolverse. En el marco de las facultades de gestión en México, esa respuesta es la primera fase de la defensa.
Defensa documentada: certificados, opacidad y expediente
Certificado de sello digital y opacidad
Ruiz también abordó la presión operativa que genera la restricción de certificados de sello digital y el problema de la opacidad del análisis. Son asuntos distintos de la simple detección de una diferencia. Afectan la capacidad de facturar y la posibilidad de entender las razones de una actuación.
El artículo 17-H Bis del CFF regula la restricción temporal del certificado. Discutir esa medida exige identificar la causal y el procedimiento aplicables. La existencia de una carta invitación no explica por sí sola su fundamento. El señalamiento de una inconsistencia y la restricción del certificado se examinan por separado, cada uno por su contenido jurídico.
Sobre la opacidad, Ruiz la vinculó con el artículo 16 constitucional. El contribuyente necesita conocer los hechos y las razones del acto de molestia. Que intervenga un modelo computacional no elimina la exigencia de fundamentación y motivación.
El expediente de defensa
La respuesta preventiva del encuentro fue integrar un expediente de defensa o defense file. Contratos, entregables, comunicaciones de la operación y registros bancarios permiten reconstruir lo ocurrido. Las conciliaciones entre comprobantes y contabilidad explican cómo quedó registrado.
Ese expediente exige trabajo coordinado entre contabilidad, asesoría jurídica y quienes administran los sistemas de información. La explicación contable debe ser consistente con la documentación y con la posición jurídica de la empresa desde la primera comunicación emitida en ejercicio de las facultades de gestión en México.
Para quien asesora al contribuyente, la consecuencia es directa. El expediente debe permitir reconstruir la operación, conciliar sus registros y explicar sus conexiones con terceros. Esa evidencia da contenido a la aclaración y permite revisar la justificación de la autoridad.
Referencia de la conferencia
Ruiz López, D., y Bolaños Barrera, R. J. (22 de octubre de 2024). Fiscalización e Inteligencia Artificial: Modelos algorítmicos del SAT, teoría de grafos y compliance tributario. Ponencia en sesión técnica de la Comisión Fiscal Nacional de COPARMEX, Ciudad de México.
Preguntas frecuentes
¿Qué explica el Dr. Domingo Ruiz sobre las facultades de gestión en México?
En la sesión técnica de COPARMEX del 22 de octubre de 2024 separó la fiscalización primaria, ligada con la gestión, de la secundaria, propia de la comprobación. Vinculó esa separación con las comunicaciones al contribuyente y con la necesidad de preparar la defensa desde la primera fase.
¿Qué es un score de riesgo fiscal?
Es la calificación que un modelo asigna a un caso según sus propios criterios. Para interpretarla, hay que saber qué información se usó y qué significa la estimación.
¿Qué diferencia existe entre riesgo individual y riesgo relacional?
El individual se analiza en los registros del propio contribuyente. El relacional se estudia por sus conexiones con terceros y por la posición que ocupa en una red de operaciones.
¿Qué documentación sirve para atender una inconsistencia?
Ante una comunicación derivada de las facultades de gestión en México, sirven los comprobantes, las declaraciones y la evidencia de la operación que permitan conciliar los registros señalados. Si la diferencia involucra a terceros, también debe documentarse la relación comercial correspondiente.