Fiscalización algorítmica. Concepto doctrinal en México
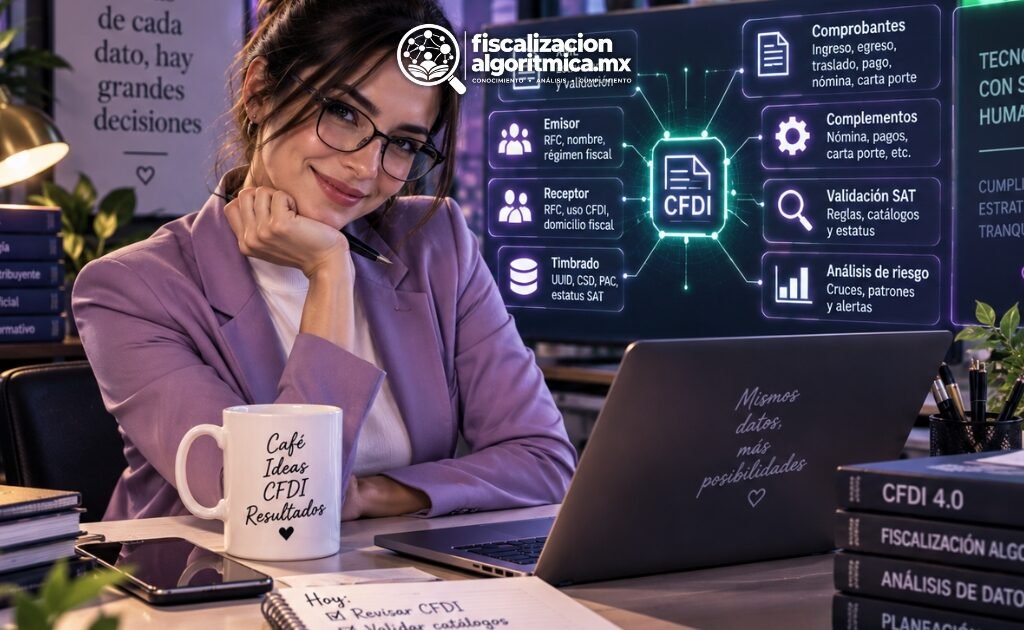
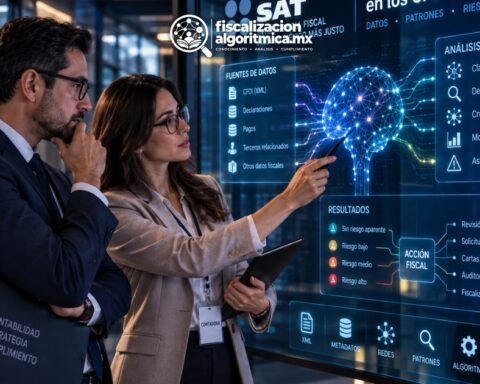
¿Qué ocurre entre la emisión de un CFDI y la identificación de un riesgo fiscal? Allí opera la fiscalización algorítmica: procedimientos computacionales que procesan información tributaria, identifican inconsistencias y analizan relaciones entre contribuyentes para orientar la actuación del SAT.
El comprobante aporta datos sobre la operación. Las reglas y los modelos analíticos los procesan. Después, la autoridad utiliza los resultados dentro de sus facultades. Ese recorrido exige distinguir el hecho económico de su representación documental y de la conclusión que produce el análisis.
¿Qué es la fiscalización algorítmica?
La fiscalización algorítmica es el análisis del comportamiento tributario mediante reglas computacionales, aprendizaje automático y técnicas de análisis de relaciones, dirigido a detectar inconsistencias, clasificar riesgos y orientar el ejercicio de las facultades de la autoridad fiscal.
Su objeto comprende tanto la información de cada contribuyente como las relaciones que establece con terceros. Por eso, su estudio rebasa la revisión aislada de un comprobante: incorpora la congruencia entre operaciones, registros y conexiones económicas.
La definición tiene alcance doctrinal. Los fundamentos legales de la fiscalización algorítmica regulan la obtención de información, la gestión tributaria y la comprobación. El concepto reúne esas actividades para explicar cómo interviene el procesamiento computacional en ellas.
El CFDI: de la operación al dato
Una operación económica genera documentación. El CFDI expresa parte de esa información mediante campos estructurados que permiten identificar al emisor, al receptor y las características de lo facturado.
La estructura facilita el procesamiento de grandes conjuntos de comprobantes. También permite relacionar registros. El problema jurídico aparece cuando se atribuye a esa representación un alcance mayor que el de los hechos que documenta.
Debemos conservar la distinción: el comprobante documenta; la materialidad corresponde a la operación. La corrección formal del CFDI y la acreditación de lo ocurrido exigen revisiones diferentes. Ambas interesan al contribuyente.
¿Qué hace cada herramienta?
El motor de reglas verifica condiciones
Un motor de reglas ejecuta instrucciones previamente definidas: comprueba una condición y produce el resultado correspondiente. En la validación del CFDI, este razonamiento permite revisar requisitos técnicos y relaciones entre campos.
La regla es identificable. Su aplicación depende del dato que recibe y de la condición programada. Allí se encuentra la posibilidad de reconstruir el resultado y localizar un error.
El aprendizaje automático identifica patrones
El machine learning en la fiscalización mexicana ajusta sus parámetros a partir de ejemplos. Se emplea para reconocer patrones, agrupar información o clasificar casos conforme a las características aprendidas durante el entrenamiento.
Cuando el resultado es una calificación de riesgo, expresa una estimación. Su calidad depende de la información utilizada y de la evaluación del modelo. Una clasificación exige explicar qué representa y para qué se utiliza.
La analítica de grafos examina conexiones
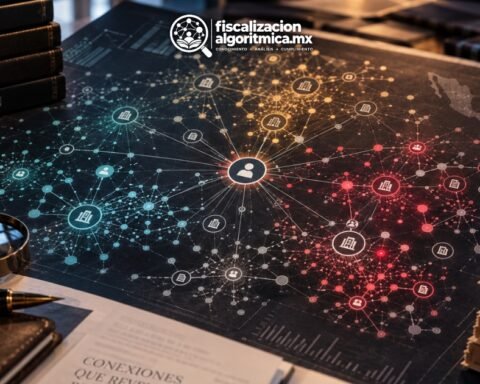
La analítica de grafos en la fiscalización mexicana representa entidades mediante nodos y relaciones mediante enlaces. Esta representación permite examinar una red de operaciones y seguir conexiones que la lectura individual de comprobantes deja dispersas.
El riesgo relacional concentra la atención en la posición que ocupa el contribuyente dentro de esa red. La existencia de una conexión es un dato; su significado fiscal requiere examinar la relación y los hechos que la sustentan.
¿Dónde termina el análisis y comienza el efecto jurídico?
La relación entre fiscalización algorítmica y facultades de gestión comprende actividades que anteceden a una comprobación formal. El artículo 33, fracción IV, del Código Fiscal de la Federación sitúa la comunicación de inconsistencias y comportamientos atípicos en el ámbito de la información que obra en poder de la autoridad.
La señal analítica y el acto administrativo tienen exigencias propias. Para atribuir una consecuencia al contribuyente, debe identificarse la facultad ejercida y la relación entre los hechos y el supuesto jurídico aplicable.
Esa separación permite localizar el problema: un dato incorrecto exige revisar su origen; una inferencia defectuosa, el razonamiento que la produjo; una actuación administrativa, su fundamento y motivación.
La responsabilidad sobre el resultado
La gobernanza algorítmica comprende la documentación y supervisión de los sistemas, la evaluación de sus resultados y la asignación de responsabilidades. Su utilidad es concreta: reconstruir cómo se llegó a una conclusión y quién decidió utilizarla.
Para el despacho, esto lleva a trabajar desde la operación. Conservar evidencia, conciliar registros y documentar las relaciones comerciales permite explicar los datos que después serán analizados. La defensa necesita ese recorrido completo, desde el hecho hasta la actuación de autoridad.
Preguntas frecuentes
¿Qué es la fiscalización algorítmica en México?
Es el análisis computacional del comportamiento tributario para detectar inconsistencias, clasificar riesgos y orientar las facultades de la autoridad fiscal. Comprende reglas, aprendizaje automático y análisis de relaciones.
¿Qué diferencia existe entre un motor de reglas y el aprendizaje automático?
El motor de reglas aplica condiciones previamente programadas. El aprendizaje automático ajusta parámetros a partir de ejemplos para reconocer patrones o clasificar información.
¿Qué aporta el CFDI a la fiscalización algorítmica?
Proporciona datos estructurados de las operaciones, aptos para su procesamiento y vinculación con otros registros. La acreditación de la materialidad requiere examinar los hechos y su documentación.
¿Qué es el riesgo relacional?
Es el riesgo que se analiza a partir de las conexiones del contribuyente con terceros. Su examen incluye las operaciones y la posición que ocupa dentro de una red de relaciones.
¿Por qué debe documentarse el análisis algorítmico?
Para identificar los datos utilizados, reconstruir el razonamiento y determinar quién empleó el resultado. Esa trazabilidad permite localizar errores y examinar la justificación de la actuación administrativa.