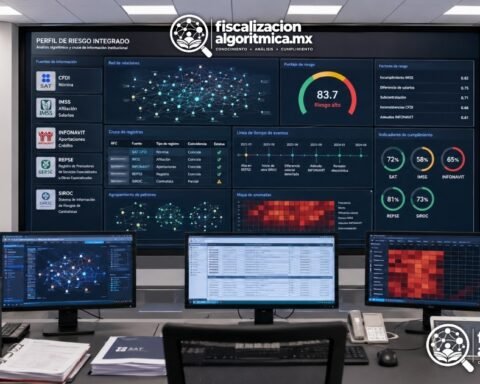
Conoce los fundamentos de la fiscalización algorítmica en México: Constitución, CFDI, gestión, comprobación y límites del uso.
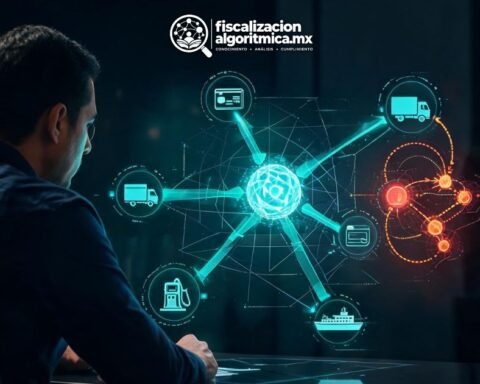
Documentos del SAT y publicaciones profesionales explican la fiscalización algorítmica en México y sus retos de transparencia, supervisión y gobernanza.
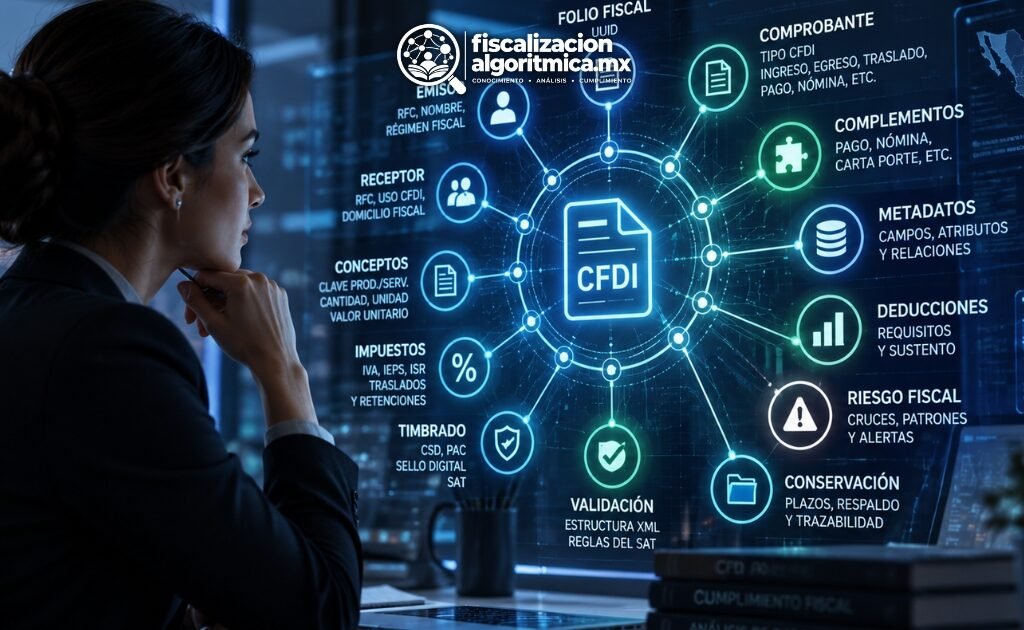
Facultades de gestión en México: cómo distinguir la fiscalización primaria de la secundaria, leer un score de riesgo.
Conoce el origen del estudio de la fiscalización algorítmica en México. El debate técnico y sus principales límites documentales.
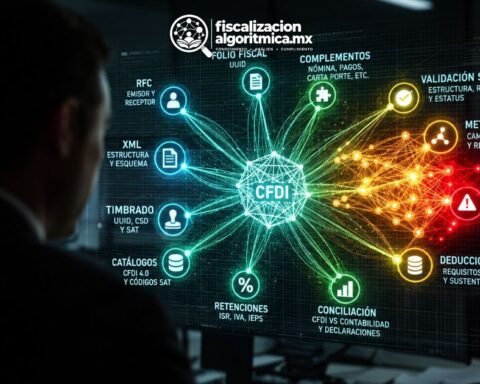
Una propuesta metodológica para estudiar la fiscalización algorítmica: separar los datos, las inferencias y las decisiones, documentar las fuentes y...
Qué es un grafo fiscal: nodos, relaciones entre contribuyentes, análisis de CFDI, fundamentos jurídicos de la actuación fiscal en México.
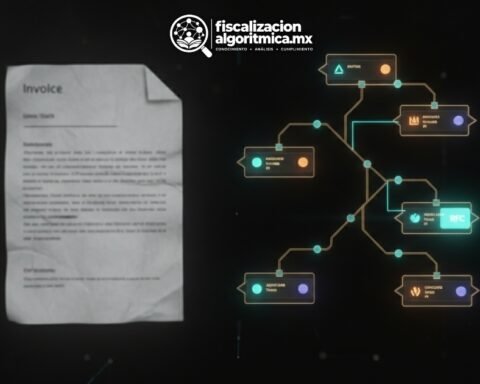
Cómo se representan las relaciones entre contribuyentes y operaciones mediante grafos, y qué significa esa representación para el análisis del riesgo...
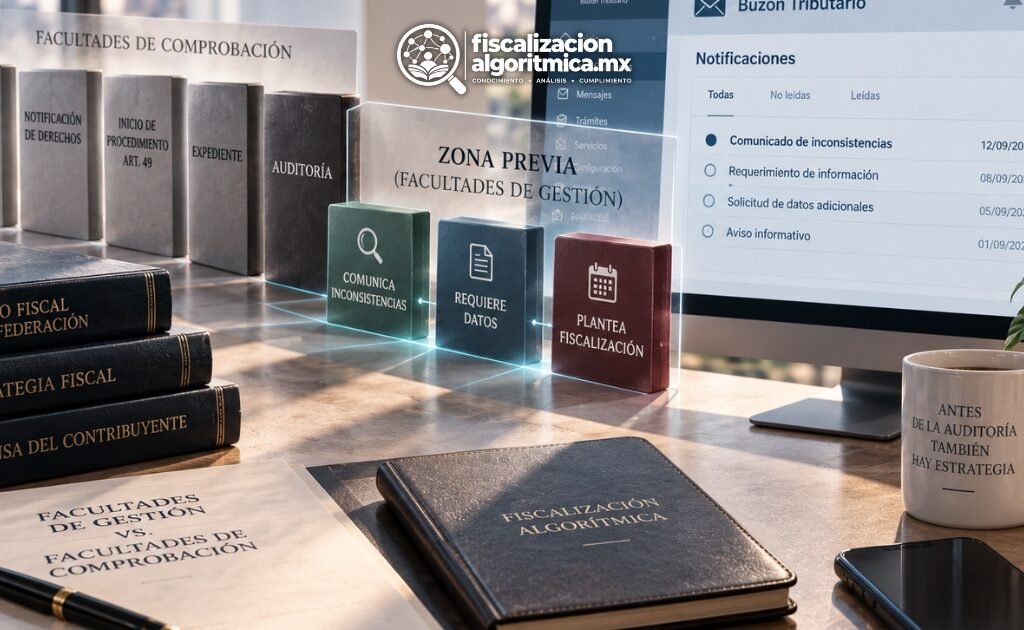
Las facultades de gestión del operan sin abrir auditoría: comunican riesgo, no lo prueban. Fundamento legal, límites y defensa.
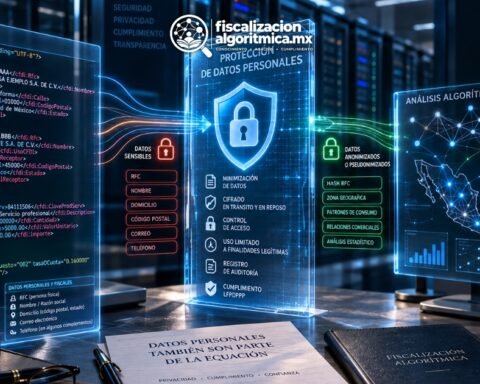
Protección de datos en el CFDI: son datos personales, rara vez sensibles. El régimen surge de la Ley de Transparencia, y protección de datos.
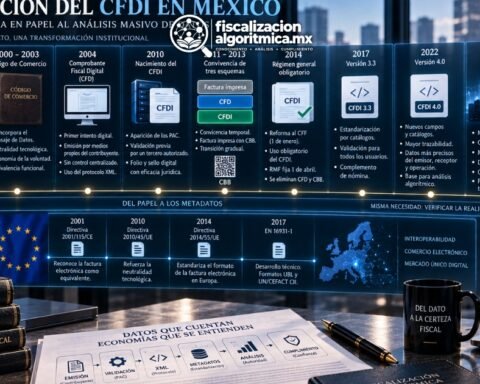
Genealogía del comprobante fiscal: del papel de 1873 al CFDI obligatorio de 2014, con la presunción de veracidad del artículo 63 del CFF
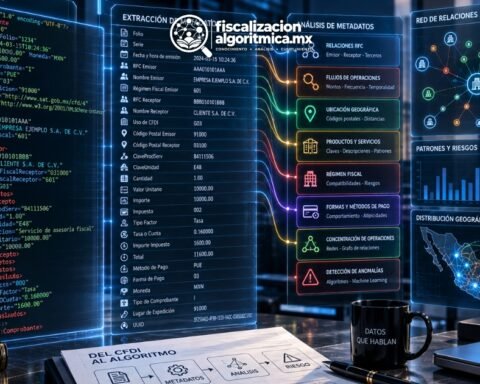
Metadatos del CFDI: qué son y qué ley los protege en cada momento. Del emisor particular (LFPDPPP) al SAT como sujeto obligado (LGPDPPSO).
¿Qué es Legalmente un CFDI? Naturaleza Jurídica. No tiene una definición única en el CFF: la ley la construye en diferentes artículos
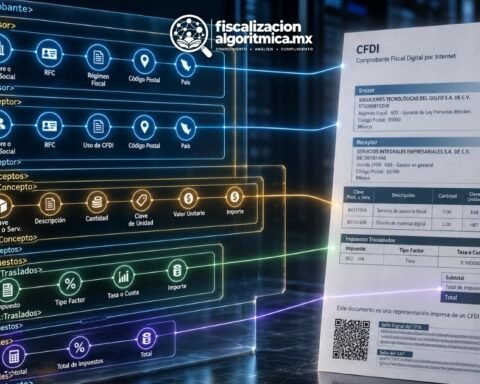
El protocolo XML del CFDI no nace en el Códígo Fiscal de la Federación: lo impone año con año la RMF y remite al Anexo 20.
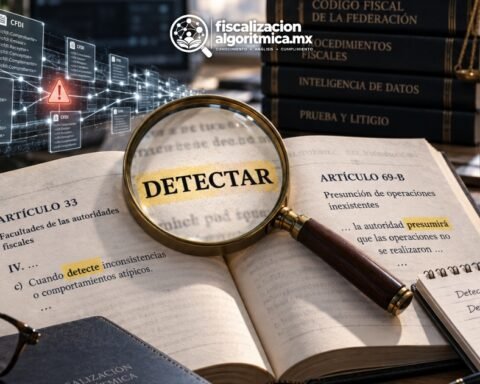
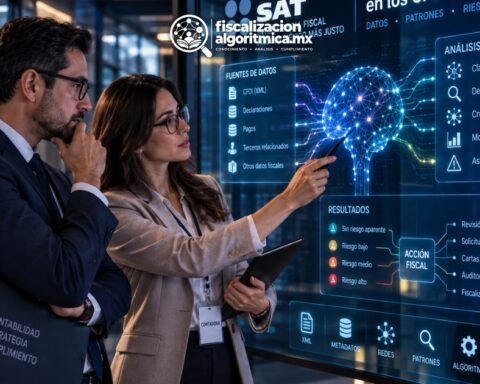
La fiscalización algorítmica es el uso de datos digitales y técnicas computacionales para detectar inconsistencias, clasificar riesgos, identificar patrones o relaciones y apoyar actuaciones fiscales. Es una categoría doctrinal y no un procedimiento jurídico autónomo previsto con ese nombre en el Código Fiscal de la Federación.
La fiscalización algorítmica no se limita conceptualmente al SAT. El análisis puede involucrar información relacionada con otras autoridades; sin embargo, el alcance concreto de los datos, intercambios y técnicas utilizados por IMSS e INFONAVIT debe acreditarse documentalmente en cada caso.
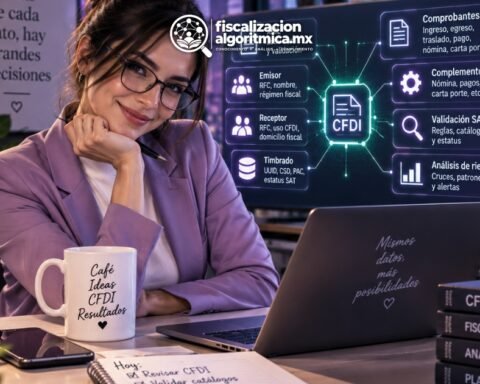
Los CFDI contienen datos estructurados y estandarizados que pueden analizarse computacionalmente para identificar relaciones, inconsistencias y patrones. Sin embargo, detectar una anomalía en los datos no demuestra por sí mismo que una operación sea inexistente, simulada o jurídicamente irregular.
La analítica de grafos utiliza nodos y relaciones para estudiar conexiones entre entidades y detectar estructuras o patrones. Aplicada al ámbito fiscal, permite analizar redes de relaciones; sin embargo, una conexión detectada mediante un grafo no demuestra automáticamente la existencia de una irregularidad jurídica.
El machine learning puede analizar datos históricos para identificar patrones y asociaciones y generar una calificación probabilística de riesgo sobre un contribuyente. El expediente precisa que ese resultado constituye "una calificación probabilística de riesgo —no un hecho probado".