Facultades de Gestión en la Fiscalización Algorítmica
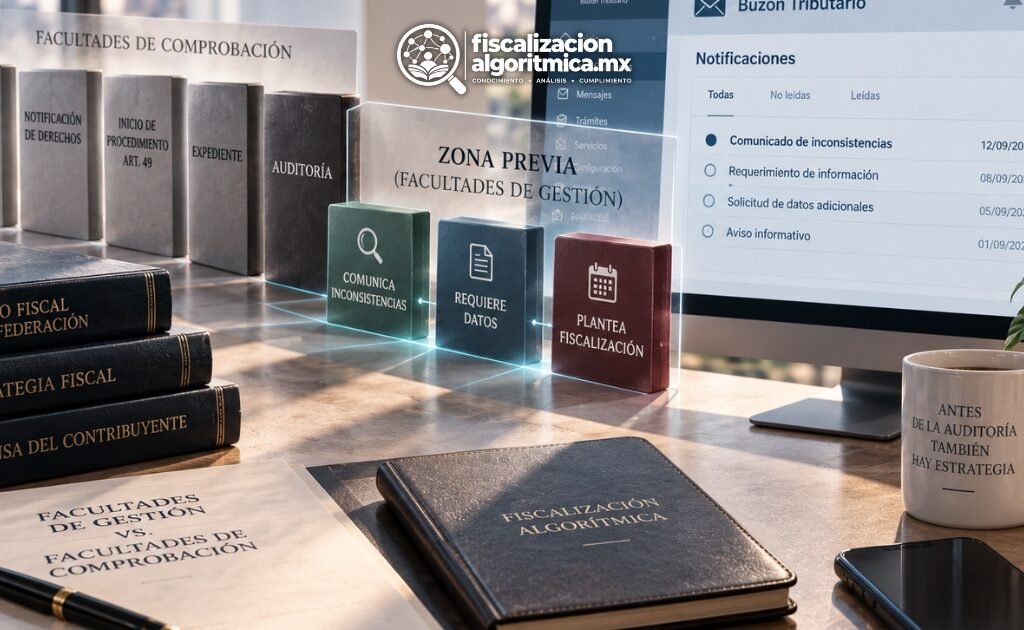
¿Puede el SAT calificarlo a usted como contribuyente de riesgo sin haber abierto jamás una auditoría? La respuesta es sí. Ahí empieza el problema central de las facultades de gestión. Se trata de actuaciones que el Código Fiscal de la Federación permite ejercer a la autoridad tributaria sin que ello constituya el inicio de facultades de comprobación. Por esa vía la autoridad comunica inconsistencias, requiere datos y planea la fiscalización, pero no abre expediente alguno. No hay orden, no hay notificación de derechos, no hay procedimiento del artículo 49. Solo hay un mensaje en el Buzón Tributario. Sin embargo, la fiscalización algorítmica opera precisamente en esta zona previa, antes de la auditoría y no durante ella. Por lo tanto, entender el alcance real de las facultades de gestión es la primera pregunta que debe resolver cualquier defensa fiscal contemporánea.
El umbral normativo: qué autoriza el artículo 33
El artículo 33, fracción IV, del Código Fiscal de la Federación faculta a la autoridad para enviar al contribuyente propuestas de pago y declaraciones prellenadas. También le permite emitir comunicados para promover el cumplimiento, y entre ellos uno resulta decisivo para la fiscalización algorítmica: el inciso c) de esa misma fracción, que dispone:
“Comunicados para informar sobre inconsistencias detectadas o comportamientos atípicos. El envío de los documentos señalados en los incisos anteriores, no se considerará inicio de facultades de comprobación.”
Ahí está la clave de todo el sistema. La autoridad puede decirle a un contribuyente que su comportamiento es atípico —con toda la carga que esa palabra arrastra—. Aun así, eso no abre, todavía, ningún procedimiento formal. No hay cédula de comprobación, no hay acta circunstanciada, no hay derecho a estar presente. Esos son atributos del artículo 42, de las facultades de comprobación, y aquí no aplican. Los artículos 41-A y 42-A del mismo Código repiten la fórmula: el primero para el requerimiento de información, el segundo para la planeación de actos de fiscalización. Ambos, la ley lo dice de forma expresa, no constituyen inicio de facultades de comprobación.
¿De dónde saca la autoridad el material para esas comunicaciones? Del artículo 63 del Código Fiscal de la Federación, que no es una norma procesal menor: es la que sostiene todo el edificio. Su texto establece:
“Las autoridades fiscales presumirán como cierta la información contenida en los comprobantes fiscales digitales por Internet y en las bases de datos que lleven o tengan en su poder o a las que tengan acceso.”
De ahí que el resultado de un cruce automatizado entre bases de datos tenga, desde antes de cualquier auditoría, valor probatorio pleno a favor de la autoridad. Las facultades de gestión no piden permiso para nutrirse de esa presunción: la ejercen directamente.
De la detección al perfil de riesgo
El SAT no oculta que usa estas herramientas para seleccionar a quién observar. El Plan Maestro 2024 del Servicio de Administración Tributaria, en su página 8, lo declara sin rodeos:
“Uso de inteligencia artificial para una mejor planeación en los procesos de recaudación. Implementar modelos de analítica de grafos y machine learning (aprendizaje automático) para la clasificación de los contribuyentes de riesgo, la identificación de redes complejas de elusión y evasión, así como la detección de inconsistencias en CFDI asociadas con el contrabando y empresas fachada.”
Nótese el verbo: clasificación, no determinación. La clasificación de riesgo es, jurídicamente, apenas un insumo para las facultades de gestión, no una resolución, no un crédito fiscal, no un acto definitivo. Sin embargo, produce un comunicado real, con efectos reales sobre quien lo recibe. Aquí aparece un mecanismo que merece atención propia. Cuando el contribuyente responde a una carta invitación —pagando, corrigiéndose o presentando pruebas—, esa respuesta se convierte en la única señal disponible. Con ella la autoridad confirma o descarta su propia inferencia. Nada en el artículo 33 obliga a explicar cómo se llegó al señalamiento. El silencio normativo sobre esa explicación no es casual.
El riesgo, además, dejó de ser exclusivamente individual. Un contribuyente puede tener su contabilidad impecable y, aun así, quedar señalado por la posición que ocupa frente a otros. Basta un proveedor compartido, un domicilio fiscal donde convergen varios RFC o una cuenta bancaria común. Ninguno de esos datos aparece en el comprobante que el contribuyente emitió o recibió. Sí aparece, en cambio, en el cruce que la autoridad hace con su propia base. El artículo 69-B del Código Fiscal de la Federación es el ejemplo más desarrollado de cómo esa lógica relacional se convierte en presunción legal. Su primer párrafo dispone:
“Cuando la autoridad fiscal DETECTE que un contribuyente ha estado emitiendo comprobantes sin contar con los activos, personal, infraestructura o capacidad material, directa o indirectamente, para prestar los servicios o producir, comercializar o entregar los bienes que amparan tales comprobantes, o bien, que dichos contribuyentes se encuentren no localizados, se presumirá la inexistencia de las operaciones amparadas en tales comprobantes.”
El emisor cae bajo la presunción. Pero el efecto no se detiene ahí: se traslada a cada adquirente que operó con él, aunque nunca haya sido objeto de un análisis de riesgo propio. Treinta días para acreditar la materialidad o corregirse. La conexión, no la conducta, es lo que activa el reloj.
Los límites frente a los derechos del contribuyente
Toda esta arquitectura choca con una presunción que la propia ley reconoce en sentido inverso. El artículo 21 de la Ley Federal de los Derechos del Contribuyente lo establece sin matices:
“En todo caso la actuación de los contribuyentes se presume realizada de buena fe, correspondiendo a la autoridad fiscal acreditar que concurren las circunstancias agravantes.”
La buena fe se presume, y la carga de acreditar lo contrario recae en la autoridad. Un perfil de riesgo construido antes de cualquier procedimiento y comunicado sin explicación no encaja con facilidad en ese esquema. No es que las facultades de gestión sean ilegales. Es que operan en un espacio donde la ley protege al contribuyente con una presunción que, en la práctica, el mecanismo algorítmico tiende a invertir.
El artículo 41, fracción II, de la Ley General de Protección de Datos Personales en Posesión de Sujetos Obligados ofrece, en este punto, el anclaje más directo de todo el ordenamiento mexicano:
“Sus datos personales sean objeto de un tratamiento automatizado, el cual le produzca efectos jurídicos no deseados o afecte de manera significativa sus intereses, derechos o libertades, y estén destinados a evaluar, sin intervención humana, determinados aspectos personales de la misma o analizar o predecir, en particular, su rendimiento profesional, situación económica, estado de salud, preferencias sexuales, fiabilidad o comportamiento.”
Ese precepto reconoce, en la propia ley mexicana, el problema que la fiscalización algorítmica plantea. Se trata de la evaluación automatizada de la fiabilidad y el comportamiento del contribuyente, sin intervención humana. No es un derecho absoluto: el artículo 49 de esa misma ley excluye su procedencia, entre otros casos, cuando exista impedimento legal o se obstaculicen actuaciones administrativas. Con todo, su sola existencia normativa desmiente que el perfilamiento fiscal ocurra en un vacío jurídico.
Conclusión
Las facultades de gestión no son, como a veces se presentan, un trámite menor previo a la auditoría real. Son el espacio donde la fiscalización algorítmica construye su hipótesis de riesgo, la comunica y espera una respuesta que confirme el modelo. Todo esto ocurre antes de que exista una sola facultad de comprobación ejercida. Defender a un contribuyente que ya transita por esta etapa exige, por tanto, algo más que esperar la visita domiciliaria o la revisión electrónica. Exige documentar la materialidad de las operaciones y la relación con cada contraparte desde el momento en que ocurren, no cuando la autoridad ya formalizó su señalamiento.
Preguntas frecuentes
¿Las facultades de gestión inician la fiscalización formal?
No. Los artículos 33, fracción IV, 41-A y 42-A del CFF establecen expresamente que estos comunicados no constituyen inicio de facultades de comprobación. Sin embargo, producen efectos prácticos reales sobre el contribuyente.
¿Qué es un comportamiento atípico para el SAT?
Es la desviación de un patrón de referencia sectorial. Se detecta mediante el cruce de bases de datos que el artículo 63 del CFF autoriza a la autoridad a presumir como ciertas. Aun así, esa desviación no equivale a un incumplimiento probado.
¿Puede impugnarse una carta invitación derivada de facultades de gestión?
Por regla general no, porque no constituye una resolución definitiva. La defensa efectiva se construye antes: acreditando la materialidad de las operaciones que la carta cuestiona.
¿Qué distingue a las facultades de gestión de las de comprobación?
Las de comprobación, reguladas en el artículo 42 del CFF, requieren notificación formal y el procedimiento del artículo 49. Las de gestión operan sin esos requisitos y sin abrir, todavía, ningún procedimiento.