Fiscalización algorítmica: el origen de su estudio en México
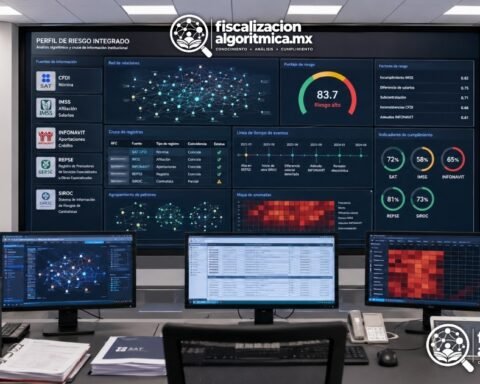
La fiscalización algorítmica adquirió una referencia institucional expresa con el Plan Maestro 2024 del SAT: analizar información para clasificar contribuyentes de riesgo, identificar redes y detectar inconsistencias en CFDI. Ese anuncio situó el procesamiento de datos dentro de la discusión sobre las facultades fiscales y la defensa del contribuyente.
¿Qué cambia cuando la autoridad examina las relaciones entre comprobantes, además de revisar cada documento? Cambia el objeto del análisis. La operación interesa por lo que registra y por sus conexiones con otros participantes; la defensa debe explicar ambos aspectos.
Fiscalización algorítmica y Plan Maestro 2024
El 22 de enero de 2024, el SAT presentó su plan de trabajo. En su comunicado anunció modelos de analítica de grafos y aprendizaje automático. Los vinculó con la clasificación de contribuyentes de riesgo, la identificación de redes y la detección de inconsistencias en CFDI. Así lo explica el comunicado oficial del SAT.
El anuncio identificó las técnicas y sus finalidades. La analítica de grafos examina conexiones; el aprendizaje automático reconoce patrones a partir de ejemplos. Su aplicación al análisis tributario dirige la atención hacia la selección de casos y la calidad de la información utilizada.
El alcance del Plan Maestro es estratégico: fija objetivos institucionales. La evaluación de un modelo concreto exige conocer sus datos, sus criterios y los resultados de su aplicación. Esa diferencia permite precisar qué anunció el SAT y qué debe examinarse al revisar una actuación.
Del anuncio al estudio de la fiscalización algorítmica
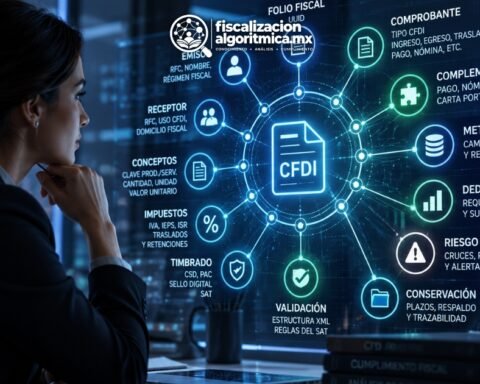
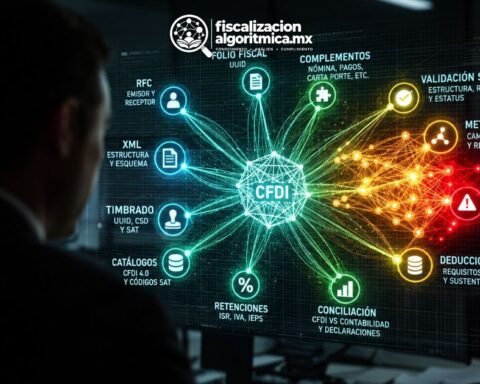
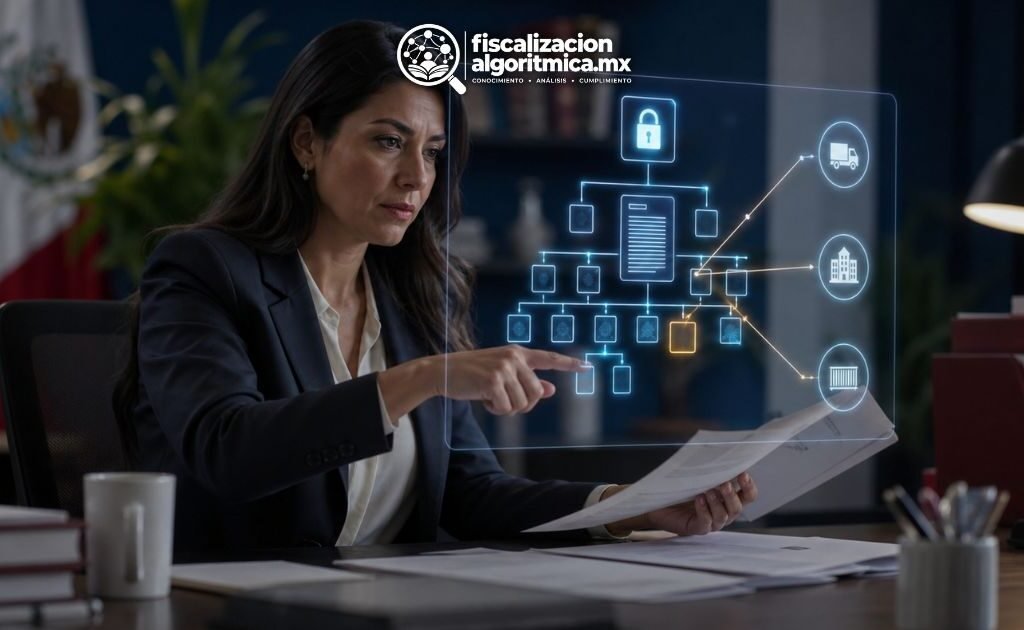
El cambio de perspectiva consiste en examinar cómo se relacionan los datos. Una factura puede estudiarse como documento individual. Además, puede formar parte de un conjunto que permite observar operaciones, participantes y secuencias.
Como ejemplo conceptual, imaginemos tres empresas que mantienen relaciones comerciales. Una representación de red ayuda a ordenar esos vínculos. Sin embargo, el dibujo no determina por sí mismo si las operaciones son reales o si existe una irregularidad.
Precisamente ahí aparece el valor de un enfoque interdisciplinario. El análisis técnico explica qué representa una relación. Por su parte, la lectura contable aporta contexto. Finalmente, el estudio jurídico pregunta qué consecuencias pueden sostener los hechos acreditados.
La relación entre análisis técnico, contabilidad y actuación jurídica forma parte de Doctrina & Gobernanza. La cuestión práctica es reconstruir cómo se pasa del registro fiscal a una conclusión sobre la operación.
La fiscalización algorítmica en el debate profesional
El 22 de octubre de 2024, la Comisión Fiscal Nacional de COPARMEX celebró una sesión técnica sobre fiscalización e inteligencia artificial. El Dr. Domingo Ruiz López coordinó el encuentro y el Ing. Ricardo Jesús Bolaños Barrera presentó la dimensión técnica del análisis de datos fiscales.
Bolaños explicó los grafos, el aprendizaje automático y su relación con los datos fiscales. Ruiz abordó la distinción entre facultades de gestión y comprobación, junto con sus consecuencias para la defensa. La sesión reunió el funcionamiento de las herramientas con el examen jurídico de la actuación del SAT.
La relevancia del encuentro para el estudio doctrinal está en esa conexión. Una clasificación de riesgo exige comprender la información procesada; una actuación fiscal exige identificar la facultad ejercida y los hechos que la sustentan.
El debate continuó en una reseña institucional de COPARMEX sobre el Foro Fiscal 2025. Esta documenta la participación de Ricardo Bolaños en una mesa que abordó inteligencia artificial y fiscalización, además de la intervención de Domingo Ruiz López. La sesión de octubre de 2024 y el Foro Fiscal 2025 corresponden a encuentros distintos dentro de la discusión profesional.
Tres niveles de evidencia para estudiar el origen
El origen institucional, la explicación profesional y la aplicación técnica tienen alcances diferentes:
- Anuncio institucional: qué objetivos publicó la autoridad y en qué fecha.
- Interpretación profesional: cómo explicaron esos objetivos especialistas y organizaciones.
- Implementación acreditada: qué sistemas, prácticas o resultados cuentan con evidencia verificable.
Atribuir resultados recaudatorios a una herramienta exige evaluar su contribución. La fecha de un anuncio y el crecimiento de la recaudación, considerados aisladamente, no acreditan esa relación.
El Plan Maestro 2024 y la sesión técnica de COPARMEX marcan dos hitos del estudio de la fiscalización algorítmica en México. El primero expresa la orientación institucional; el segundo articula su explicación técnica y jurídica. Para el despacho, la consecuencia es concreta: estudiar la operación, los datos que genera y la facultad fiscal que utiliza sus resultados.
El nacimiento doctrinal: la relación entre información y potestad fiscal
El objeto del estudio es la intervención de procedimientos computacionales en el análisis tributario y su relación con el ejercicio de facultades fiscales. La tesis doctrinal es que el tratamiento de los datos debe examinarse junto con la atribución que permite utilizarlos. La tecnología explica cómo se obtiene un resultado; el derecho determina su relevancia para la actuación administrativa.
Esta relación permite delimitar el significado de «origen». El Plan Maestro 2024 representa un antecedente institucional de la orientación analítica del SAT. La sesión de COPARMEX del 22 de octubre de ese año constituye un hito de discusión profesional que reunió la explicación tecnológica y la jurídica. Son momentos distintos del desarrollo del campo, con funciones documentales propias.
La doctrina trabaja sobre esa relación. Debe identificar qué representa el dato, cómo se transforma y bajo qué facultad se utiliza el resultado. La explicación exige recorrer la secuencia completa; detenerse en el comprobante deja fuera su procesamiento, mientras que concentrarse únicamente en la tecnología omite las condiciones jurídicas de la actuación.
La contribución de Ruiz López y Bolaños Barrera
La aportación del Ing. Ricardo Jesús Bolaños Barrera consistió en explicar la representación de relaciones fiscales mediante grafos y el reconocimiento de patrones mediante aprendizaje automático. Su intervención permitió estudiar al contribuyente dentro de una red de operaciones y examinar la diferencia entre revisar un registro y analizar sus conexiones.
El Dr. Domingo Ruiz López abordó la distinción entre gestión y comprobación. Esa precisión situó el procesamiento de información en relación con las facultades de la autoridad: una comunicación de inconsistencias y un procedimiento de comprobación tienen alcances que deben identificarse jurídicamente.
El encuentro entre ambas aportaciones explica la relevancia académica de la sesión. El estudio de la fiscalización algorítmica requiere comprender el resultado técnico y determinar qué uso jurídico admite. La relación entre esos dos problemas constituye una línea propia de investigación tributaria.
Del registro fiscal a la justificación del acto
Los artículos 29 y 29-A del CFF sitúan la emisión y los requisitos del CFDI. El artículo 33, fracción IV, permite ubicar la comunicación de inconsistencias derivadas de información que obra en poder de la autoridad. El artículo 42 establece las facultades de comprobación. Esta distribución muestra por qué la fuente documental, el análisis y la actuación deben estudiarse por separado antes de relacionarlos.
El artículo 16 constitucional rige la competencia, fundamentación y motivación del acto de molestia. Su exigencia permite formular el problema jurídico con precisión: qué hechos sostienen la actuación y cómo se relacionan con la norma invocada. La clasificación producida por una herramienta requiere examinarse dentro de esa justificación.
Conclusión: una disciplina centrada en el tránsito del dato al acto
El origen del estudio de la fiscalización algorítmica en México tiene referencias identificables en el Plan Maestro 2024 y en la discusión técnica y jurídica de COPARMEX. Su desarrollo académico consiste en explicar el tránsito de la operación al registro y del análisis a la actuación fiscal. Para la defensa, ese recorrido permite localizar la controversia: en el dato, en su interpretación o en la consecuencia jurídica atribuida.
Preguntas frecuentes
¿Qué hito institucional impulsó el estudio de la fiscalización algorítmica en México?
El Plan Maestro 2024 del SAT, presentado el 22 de enero de ese año. Incorporó la analítica de grafos y el aprendizaje automático para clasificar contribuyentes de riesgo, identificar redes y detectar inconsistencias en CFDI.
¿Por qué fue relevante la conferencia de COPARMEX del 22 de octubre de 2024?
La sesión técnica de la Comisión Fiscal Nacional reunió la explicación del procesamiento de datos con el examen de las facultades fiscales. Vinculó las herramientas de análisis con sus consecuencias para el cumplimiento y la defensa del contribuyente.
¿Qué aportaron el Dr. Domingo Ruiz López y el Ing. Ricardo Jesús Bolaños Barrera?
Ruiz López abordó la distinción entre facultades de gestión y comprobación. Bolaños Barrera explicó la representación de relaciones mediante grafos y el reconocimiento de patrones mediante aprendizaje automático. Sus aportaciones conectaron la dimensión jurídica con la técnica.
¿Qué diferencia existe entre un anuncio institucional y la implementación de un modelo?
El anuncio establece objetivos y prioridades. Examinar la implementación exige conocer los datos utilizados, los criterios del modelo y los resultados de su aplicación. Cada fuente acredita un alcance diferente.
¿Qué debe reconstruir la defensa ante una actuación basada en datos?
La operación, su registro fiscal, la interpretación de la información y el fundamento de la actuación. Ese recorrido permite identificar si la controversia se encuentra en el dato, en el análisis o en la consecuencia jurídica atribuida.